

结论
投资者面对的是"增长确定、份额不确定、区域错配"的均衡结构。在 B/C 情景下,核电投资的纳什理性选择是跟随中国扩张与 Rosatom 南方市场(低 λ、低 CDI、高规模经济),而非押注欧美新建(高 WACC、高 λ)。政策制定者的纳什理性则是推动"政策包"以收窄 NE-Δ——但国际层面的协调(气候俱乐部)受 s* 上限约束,国内层面的许可与监管成熟是更可控的抓手。换言之,本卷的均衡演化结论并不指向"核电必然三倍"或"核电必然停滞"的任一极端,而指向一个更朴素的命题:核电的未来方向,是各博弈方在给定碳约束、地缘冲突与技术成熟度下,被支付函数"推"向的那个纳什均衡点;要让它接近社会最优,必须主动且持续地改变支付函数(政策内化 + 供应链去瓶颈),而非寄望市场自发。这一结论把第06卷的 NE-Δ 框架、第04卷的 HALEU 瓶颈、第08卷的立场图谱,在第09卷完成了闭环。它也同时回应了本报告副标题中"底层逻辑"的要求:核电的未来不是技术决定论,而是制度与策略互动的结果。
导读
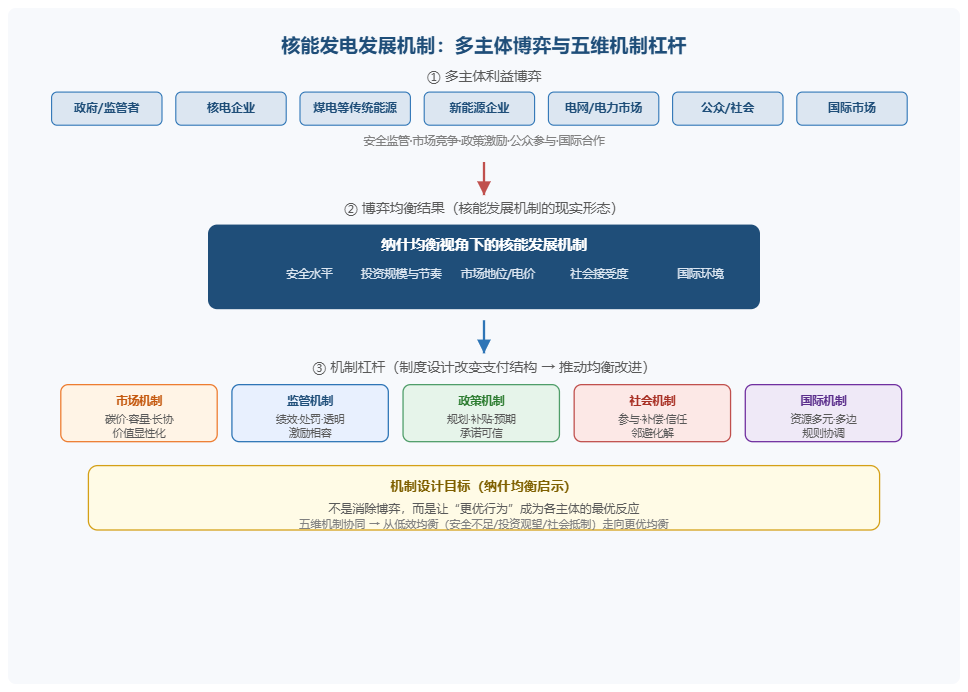
核电的发展长期被两类互斥的叙事主导:技术乐观主义("清洁基荷、理应扩张")与技术悲观主义("太贵太险、必然萎缩")。两类叙事共同的缺陷,是把复杂结果归结为单一原因,忽略了核电同时是多方策略互动的载体——国家、企业、技术路线、监管者、公众在缺乏强制协调的条件下各自优化,最终锁定的"纳什均衡"往往系统性偏离"社会最优"。
本报告的核心研究问题因此是:
在纳什均衡博弈框架下,核电"未来发展机制"究竟由哪些维度决定?纳什均衡供给与社会最优供给之间的缺口(NE-Δ)有多大、由谁、因何造成?政策能否、以及如何校正这一缺口?
![[exported_image (2) 1.png]]
§1 双分析框架
本报告叠加使用两个框架,二者互补、不可偏废:
框架一:纳什均衡博弈框架(主线)。把核电"未来发展机制"建模为多方非合作/合作策略互动,寻找并解释纳什均衡及其与社会最优的偏差。
NE-Δ 缺口:纳什均衡总供给 − 社会最优总供给,量化"公地悲剧/集体行动失灵"程度(负值表示供给不足)。
稳定联盟规模 s*:使 Barrett 式核技术/气候联盟自我维持的最大成员数。
均衡电价弹性 η:单位补贴/碳价变化引起的均衡核电投资响应。
监管成本传导系数 λ:安全监管严格度每升 1 单位导致的 LCOE 增量。
框架二:5 层推理架构(L1→L5)。强制跨越"只见技术不见系统"等三类盲区:技术本体(L1)→ 电站层级(L2)→ 中游产业链(L3)→ 行业应用(L4)→ 跨界外延(L5)。
四个自创量化指数贯穿全书,用于把质性维度转为可复算数值(定义与子项口径见各承载卷与第10卷复算):
TMI 技术成熟度指数(第02卷 L1)
SVI 供应链脆弱度指数(第04卷 L3)
IPI 机构权力指数(第08卷)
CDI 争议强度指数(第07卷)
§2 核心数据速查(2025 年底口径)
2.1 全球与分国存量(IAEA PRIS / RDS-2 第46版,截至 2025-12-31)
2.2 成本与经济性
2.3 燃料循环与政策博弈
§3 四指数
四指数的逐项子项取值、公式复算与权重敏感性,见第10卷。四指数的交叉读法(如"CDI 高 + TMI 高 = 技术成熟却仍被强烈对抗")亦在第10卷给出。
§4 主因果链结论
全书论证收敛为一条可证伪的因果链:
核电的气候/能源安全收益是公共品(正外部性)→ 单边供给者难以独占收益 → 搭便车与供给不足(NE-Δ < 0)→ 叠加重资产负学习、供应链瓶颈(HALEU)、争议摩擦与权力—风险倒置 → 纳什均衡供给系统性低于社会最优 → 表现为"建设热"(在建 72 台)与"份额逆势下滑"(2025 占比 8.4%,较 2024 年 8.7% 降)并存(U-002)。
这一缺口无法由技术成熟度(TMI)单独弥合,必须由协调博弈(补贴、碳价、联盟 s*、标准主导权)校正——而协调本身又被争议(CDI)与立场分裂(IPI)所阻碍。
§5 八维度关键判断
历史背景(第01卷,权重 17%):今天的均衡是历史博弈均衡的沉淀(路径依赖);西方"越建越贵"的负学习率是统计与经济双重反常(U-101)。
技术特点与实现方式(第02卷,权重 12–15%):技术是博弈的"策略空间基底"而非结论;SMR 模块化降本叙事被 NuScale CFPP 证伪(U-201),HALEU 燃料枷锁反使先进堆加深俄依赖(U-202)。
电站层级(第03卷,权重 22–25%):成本是结构性下限;Vogtle FOAK 现实与 EIA 先进堆预测存在数量级落差(U-301),容量因子杠杆已近耗尽(U-303)。
中游产业链(第04卷,权重 18–20%):供应链是扩张的硬约束;HALEU 是 COP28 三倍叙事下最硬的隐性天花板(U-401),被制裁的 Stackelberg 领导者仍保有定价权(U-403)。
竞争格局(第05卷,权重 15–18%):出口市场实为 Rosatom 准垄断(HHI≈7,790,U-501);去俄化短期反向强化俄议价权(U-503)。
底层逻辑(第06卷,权重 30%):六类形式化博弈模型揭示 NE-Δ 缺口的成因;国家行为体的支付函数含地缘外部性,纯商业纳什失效。
主要争议点(第07卷,权重 10–12%):七争议 CDI 量化为"极化主导"结构;经济租最大者(成本)CDI 并非最高(U-701)。
各方立场(第08卷,权重 10–12%):IPI 揭示"权力—风险倒置"与"环保玩家消解"(U-802);资本权重被主流叙事低估(U-804)。
未来发展方向(第09卷,权重 20–25%):情景博弈给出 2030/2040/2050 均衡迁移路径;COP28 三倍与份额下滑结构性悖论(U-901),去俄化反而扩大 NE-Δ(U-902)。
各卷权重之和为 163% 量级,并非互斥份额——八维度解释的是同一总议题的不同侧面,存在重叠(例如竞争格局与底层逻辑共同解释"为何供给不足")。权重的恰当用法是比较"哪一侧面更首要",而非加总为 100%。详见第10卷 §5 与第11卷。
§6 全书结构导航
第01卷 历史背景:全球核电发展的博弈阶段与均衡路径(1942–2026)
本卷是《基于纳什均衡博弈视角的核能发电未来发展机制研究》的历史维度分卷。其核心命题为:全球核电八十余年的兴衰,并非一条技术线性进步曲线,而是一部由"国家—产业—监管者—公众"多方玩家策略互动所塑造、并被制度与认知路径所锁定的均衡演进史。本卷以纳什均衡(Nash Equilibrium)与路径依赖(Path Dependence)为透镜,重述这一段历史,并为后续各卷(尤其是第06卷的正式建模与第09卷的均衡演化)提供经验锚点。
1. 本卷解释力权重声明
本卷(历史背景层)对"核电未来发展机制"总议题的相对解释力权重,声明为 17%(落在共享上下文给定的 15–20% 区间内)。
论证如下:
必要性维度(为何 >0):历史为"均衡路径依赖"提供了无可替代的经验证据。核电今天的所有关键特征——国家主权属性、监管严苛度、公众社会许可(Social License to Operate, SLTO)门槛、以及西方"越建越贵"的负学习率——都不是技术内生的,而是历史上一次次博弈均衡的沉淀。不理解这段历史,就无法理解今天纳什均衡的"初值"从何而来。路径依赖意味着:今天的均衡是昨天的策略互动的函数,这是一个由博弈框架而非技术框架才能解释的事实。
充分性缺口(为何 <20):历史解释的是"我们如何走到今天",但本报告的总议题是"未来发展机制"——即未来均衡将如何演化、政策如何设计以矫正均衡偏差(NE-Δ 缺口)。未来均衡更多取决于前瞻性的政策组合、技术路线竞争与地缘再博弈(承载于第06、09卷),历史只提供边界条件与路径惯性,无法直接给出未来最优解。因此历史层的解释力是"结构性约束"级别,而非"主导性因果"级别。
折中取值 17%:取其区间中值偏下,既承认路径依赖的刚性(向 20% 靠拢),又守住"历史不能替代机制建模"的方法论底线(向 15% 靠拢)。
2. 理论透镜:把历史读作"均衡路径依赖"
在进入年代叙事前,须先明确本卷的分析工具。我们将核电发展史建模为一组不完全信息下的非合作博弈序列,玩家(Players)随历史阶段而变迁:
这一框架直接调用两条博弈论基石:谢林(Schelling)的"冲突战略" 强调"承诺、威慑与焦点(Focal Point)"如何锁定行为模式 [Schelling 1960][G-SCHELLING60];巴雷特(Barrett)的"自我实施国际环境协定" 理论指出,当合作收益不足以覆盖单边成本时,稳定联盟规模 s* 受限,集体行动容易失灵 [Barrett 1994][G-BARRETT94]。核电恰恰是一个"高协同收益、高单边成本"的典型公共品供给问题——这将在第06卷被形式化为 NE-Δ 缺口(纳什均衡供给 − 社会最优供给)。
路径依赖则解释"为何均衡难以自我修正":一旦国家在奠基期选择了某种技术路线(如压水堆 PWR)与制度形态(国家主导或市场分散),后续所有玩家的最优反应都被锁定,形成"历史小事件 → 关键节点(Critical Juncture)→ 自我强化"的锁扣 [Arthur 1989 等路径依赖文献传统]。本卷的每一节,本质上都在追问:在那个年代,各方玩家在给定支付函数下,为何选择了那条路径、并把它锁死?
为便于后续各卷衔接,这里先把历史读作一串纳什均衡序列 \{E_t\}_{t=1942}^{2026}。每一期的均衡 E_t 由上期均衡 E_{t-1}(路径惯性)、当期玩家集合 N_t(谁在场)、各玩家支付函数 u_i(\cdot)(什么算"赢")共同决定:
E_t \;=\; \mathrm{NE}\big(\, N_t,\; \{u_i\}_{i\in N_t},\; E_{t-1} \,\big)
其中 E_{t-1} 以"初始信念与技术—制度资产"的形式进入当期约束。这意味着:均衡不是从零求解的,而是被历史初值偏置的。这正是本卷为何对总议题具备解释力——它刻画了未来博弈无法摆脱的"初始条件"。当第06卷正式求解"未来最优核电供给"时,其现实可行域的边界,正是由本卷所叙述的这一串 E_t 所框定。
需要特别强调一个被技术决定论长期遮蔽的事实:核电的玩家集合是扩张的,而非固定的。1942 年只有"国家"一个玩家;1979 年后"监管者"入场;2011 年后"公众/社会许可"正式成为可独立行使否决权的玩家。玩家集合的每一次扩张,都会改变均衡的存在性与位置——这是理解为何核电"越安全、越建不动"的钥匙。技术本身没有变(轻水堆原理自始至终稳定),变的是"谁有否决权、否决的成本是多少"。
3. 奠基期(1942–1950s):曼哈顿计划与原子能国家化
博弈性质:非零和,但高度安全/战略外部性;国家是唯一的玩家。
1942 年芝加哥大学 CP-1 堆临界,标志可控链式反应从理论走向工程。但核电从第一天起就不是"企业行为",而是国家主权行为。曼哈顿计划(Manhattan Project)将核技术完全置于国家军事—科研复合体之内,战后《原子能法》(美国 1946 年 McMahon Act)进一步把"原子能"定义为国家垄断资产。
这一时期的纳什结构极为特殊:玩家集合 N = {国家},且国家内部决策近似单一理性人。技术扩散被严格限制,核知识的"战略外部性"——即任何一国的核能力都会改变他国的安全支付——使得核从属于地缘政治博弈而非经济计算。由此埋下了核电的"主权属性"起源:直到今天,全球没有任何一台商业核电机组可以脱离国家许可与保障监督(Safeguards)而独立存在。这个初值在后续所有均衡中都被继承。
从博弈论看,奠基期是一个"国家队内最优、但对全球而言非社会最优"的垄断均衡:它最大化单一国家的战略安全支付,却把核技术锁在军事用途,延迟了民用价值的实现。这种"安全外部性压过经济外部性"的排序,是核电区别于风电、光伏等其他低碳技术的根本制度基因。
更值得剖析的是这一阶段的对称结构:美苏两个超级玩家在核能力上陷入经典的"安全困境"(Security Dilemma)——一方的核进展必然降低另一方的安全支付,从而诱发对方的对抗性投入。这种零和色彩的战略互动,使得核技术从诞生之日起就被赋予"不可交易的主权资产"属性。即便在冷战缓和期,核技术的军民两用(Dual-use)特性也意味着任何民用合作都伴随着防扩散(Non-proliferation)的影子博弈。这一结构性张力,直接催生了下一节将要讨论的"原子为和平"——它本质上是一种用合作叙事来对冲安全困境的博弈策略:通过把核技术包装为"可共享的民用红利",大国既维持了自身技术领先,又降低了小国自行发展军用能力的动机。
从支付函数角度,奠基期国家的效用可抽象为 u_{\text{state}} = w_s \cdot S + w_e \cdot E,其中 S 为战略安全收益、E 为民用经济收益、w_s \gg w_e。这一权重排序在整个 1940s–1950s 几乎未被挑战,它为后续所有均衡注入了"安全优先"的遗传密码:直到今天,任何国家的核电决策,其最深层支付项仍是能源安全与战略自主,而非单纯的电价。
4. 军转民与 Atoms for Peace(1950s–1960s):扩散博弈的乐观均衡
博弈性质:从单一国家玩家转向"国家 + 国际机构"的合作博弈;出现早期乐观均衡。
1953 年艾森豪威尔"原子为和平"(Atoms for Peace)倡议,标志着核技术从纯军事向民用扩散的战略转向。1957 年 IAEA 成立,提供"在技术转移与防扩散之间取得平衡"的国际制度平台。这一时期形成了核电史上第一个乐观均衡:各国(尤其美、苏、英、法、加)在"和平利用核能可同时服务能源安全与外交软实力"的支付函数下,竞相布局示范堆与早期商用堆(如美国 Shippingport、法国 Chooz、苏联 Obninsk)。
从博弈视角,这是一个"合作红利可见、背叛成本尚低"的窗口期。巴雷特式逻辑在此表现为:国际原子能保障监督体系作为一种"自我实施协定"的雏形,降低了各国对"他国将核技术转军用"的恐惧,从而释放了民用投资 [Barrett 1994][G-BARRETT94]。但这一均衡的脆弱性在于——它依赖于"所有玩家都相信扩散是可控的"这一共同信念(Common Belief)。一旦该信念被事故或地缘危机打破,均衡就会漂移。这一伏笔将在 1979–1986 年的转折期应验。
值得注意的是,此时的"乐观"并非基于成熟的经济性,而是基于一种战略叙事:核电被视作"太便宜以至于不值得计量"(too cheap to meter)的终极能源。这一叙事本身是玩家用来巩固国内政治支付函数的工具,而非真实成本信号——它将在下一个十年被石油危机与成本现实双重修正。
若以巴雷特式合作博弈的视角细看,Atom for Peace 实际上建立了一个交换条件(Side-payment)机制:技术输出国(美、苏)以反应堆、燃料与培训作为"合作红利"支付给受援国,换取后者放弃独立发展 enrichment(铀浓缩)与后处理能力的承诺,并接受 IAEA 保障监督。这一机制在博弈论上等价于一种"以经济收益置换安全约束"的契约,短期内确实提高了合作均衡的稳定性 [Barrett 1994][G-BARRETT94]。但其脆弱性在于:契约的维持依赖于"受援国始终认为合作收益 > 自主拥核收益"。一旦部分国家(如后来的朝鲜、伊朗案例所示)重新评估这一不等式,均衡便可能崩塌为扩散博弈。因此,军转民阶段的"乐观均衡"从一开始就是有条件的、可被关键节点击穿的——它更像一场关于"可信承诺"的试验,而非不可逆的和平红利。
从参与主体的多样性看,这一时期也首次出现了"产业玩家"的萌芽:西屋(Westinghouse)、通用电气(GE)等私营承包商开始承接国家订单,技术与商业开始耦合。但产业玩家的支付函数仍完全从属于国家玩家——它只是国家战略的执行臂,而非独立博弈方。这一主从结构,要到石油危机后市场化改革才被打破。
5. 第一次扩张与石油危机(1970s):能源安全驱动的国家投资博弈
博弈性质:能源安全成为主导支付;国家间出现"规模路线"的分化均衡。
1973 与 1979 两次石油危机,把"能源安全外部性"推到国家支付函数的首位。对进口油气高度依赖的发达国家,核电从"锦上添花"变为"战略必需"。这一时期形成两种截然不同的国家均衡策略,构成路径依赖的经典对照:
法国"整体式"(Integral)规模扩张:在国有的 Electricité de France(EDF)与 Framatome 体系下,法国以标准化压水堆(PWR)系列化建设,迅速将核电推至全国电力 ~64–68% 的份额 [B-PRIS25]。这是一种"国家作为单一玩家、内部化全部外部性"的集权均衡,用规模换安全与成本可控。
美国"分散市场"路径:在私有公用事业(Investor-owned Utilities, IOUs)与州级监管委员会(PURPA 框架)下,核电投资分散于数十家主体,技术路线(PWR/BWR)与设备供应商(西屋、通用电气等)竞争激烈却缺乏标准化协同。这是一种"多玩家非合作"均衡,短期灵活但长期被协调成本与监管碎片所拖累。
这一对照极为关键:同一项核心技术(轻水堆),因制度路径不同,锁定了两种截然相反的均衡结果。法国用国家信用背书把"建设风险"内部化,美国则把风险留给分散的市场玩家各自定价。后者在下一个十年的监管冲击下暴露出结构性脆弱——这正是路径依赖"初值决定终局"的鲜活证据。
从能源安全博弈的支付函数看,1970s 的石油危机把国家效用改写为 u_{\text{state}} = w_s \cdot S + w_e \cdot E + w_d \cdot D,其中 D 为"对进口油气的脱钩程度",权重 w_d 在 1973、1979 两次油价暴涨后急剧放大。油价从约 3 美元/桶飙升至 1980 年约 35 美元/桶的量级,使核电的"高沉没成本、低边际成本"属性突然具备战略吸引力——因为核电几乎不消耗燃料进口,可从公式层面直接抬升 D。这正是为什么石油危机成为核电第一次全球性扩张的触发器:不是因为核电变便宜了,而是因为替代品的相对价格变贵了,从而改变了各国玩家对"建核电"这一策略的相对支付。
法国路径的成功,还得益于其"整体式"在技术层面的标准化红利:EDF 与 Framatome 将 PWR 压水堆收敛为少数几个标准型号(如 CP0、CP1、CP2、P4、N4 系列),使设计、制造、运维经验可在机组间复用。这在博弈论上相当于把"多玩家协调博弈"压缩为"单一玩家内部优化问题",从而规避了协调失灵。相形之下,美国市场因西屋、GE、B&W、CE 等多供应商并行,技术规格碎片化,经验难以迁移——这也为下一节将揭示的"负学习率"埋下伏笔:当经验无法标准化复用时,"越建越贵"便成为数学必然。
需要补充的是,1970s 的扩张并非全球一致:苏联及东欧经互会(COMECON)体系走的是另一条国家主导路径(RBMK/VVER),印度、韩国等后发国家则在技术引进中依附于美/法/加的供应国;发展中国家整体处于"受援—依赖"的从属均衡。全球核电版图在此时已基本定型为"中心(技术输出国)—边缘(技术受援国)"的不对称博弈结构,这一结构至今仍在 Rosatom 的全球出口垄断中隐约回响 [B-ROSATOM25]。
6. 转折期(1979–1986):新玩家入场与"监管收紧—成本上升—低碳电力反减"因果链
博弈性质:公众与监管者作为新玩家入场;安全博弈收紧,原均衡漂移乃至崩溃。
1979 年三里岛(TMI)、1986 年切尔诺贝利(Chernobyl)两次事故,是核电博弈史上真正的关键节点(Critical Juncture)。它们把两个此前缺席的关键玩家推上牌桌:
监管者:安全要求、冗余设计、应急准备被成数量级抬高,许可流程显著拉长。
公众:反核运动从边缘走向主流,"社会许可"(SLTO)成为事实上的"第三否决权"(详见第08卷立场与第07卷争议)。
由此触发一条值得单独登记为意外发现的反直觉因果链(见 §11 本卷意外发现 U-102):
\text{事故} \;\rightarrow\; \text{监管严格度} \uparrow \;\xrightarrow{\lambda}\; \text{LCOE} \uparrow \;\rightarrow\; \text{新建经济性崩溃} \;\rightarrow\; \text{核电装机增速} \downarrow \;\rightarrow\; \text{被化石电力替代} \uparrow \;\Rightarrow\; \text{低碳电力净减少}
格鲁布勒(Grubler)对法国核电规模扩张的经典研究揭示:法国看似成功的"整体式"建设,实际上伴随着 "负学习"(Negative Learning)——随着机组越建越多、经验越积越厚,单位成本不降反升 [Grubler 2010][E-GRUBLER10]。这与工业革命以来"经验累积 → 成本下降"的普适学习曲线(Learning Curve)直觉彻底相反。洛夫林等进一步量化:西方新建核电的学习率(Learning Rate)约为 −1% 至 −3%,即每翻一番累计装机,成本不降反而微升 [Lovering et al. 2016][E-LOVERING16]。
本卷核心论点之一:监管的初衷是保护公众安全(社会福利),但在多方博弈中,监管成本通过传导系数 λ 抬高了 LCOE,使得核电在经济上丧失竞争力,反而让更便宜(且更脏)的化石电力填补空缺。从社会最优视角,这是一个 "好心办坏事"的次优均衡——它正是纳什框架中"个体理性(监管者追求零风险)导致集体非理性(总碳排放上升)"的典型外部性样本。这一反常将在 §11 作为 U-102 正式登记。
值得把两次事故对均衡的影响机制区分开。三里岛(1979) 是"设计/人因失误"型事故,主战场在美国本土,它直接触发了美国 NRC 的监管范式转向:从"概率安全评价(PSA)"走向更繁琐的确定论审查,许可前置条件成倍增加。其博弈含义是——监管者作为新玩家的"策略"被永久抬高,使美国本已碎片化的市场均衡雪上加霜。切尔诺贝利(1986) 则是"设计缺陷 + 操作违规 + 体制遮蔽"的复合型灾难,其放射云横跨欧洲,把"公众"这个此前相对沉默的玩家彻底激活为跨国力量:西欧反核政党得票上升、奥地利/意大利等国公投弃核、瑞典与德国启动阶段退核议程。两次事故叠加,使全球核电的新增订单在 1980s 末至 1990s 几乎归零。
从监管成本传导系数 λ 的可操作定义看:若令监管严格度为 r,则 \lambda = \partial \text{LCOE} / \partial r。经验证据表明,1979 后的监管跃升使美国新建 LCOE 的边际增量显著为正,且因审查不确定性还附加了"工期风险溢价"。这一溢价在金融市场上表现为资本成本(WACC)上浮,进一步推高隔夜成本(美国新建设隔夜成本约 6,000–9,000 美元/kWe,Vogtle 实际超 10,000 美元/kWe)[Buongiorno et al. 2018][E-BUONGIORNO18]。于是因果链在微观层面闭合:事故 → r↑ → λ·r 抬高 LCOE → 投资者最优反应变为"不建" → 化石替代 → 碳排放上升。这是一个完整的、可用纳什框架刻画的"均衡劣化"路径,而非偶然的技术挫折。
还需指出,公众作为新玩家的入场,使核电博弈从"国家 vs 产业"的二维,升级为"国家—产业—监管—公众"的四维。维度数每增一维,稳定均衡的"可行集"就被切掉一块——这正是为何转折期之后,任何核电项目都难再回到 1960s 那种"国家说了算"的简单均衡。社会许可(SLTO)由此成为事实上的"第三否决权",其行使不依技术安全数据,而依公众信任与风险感知 [Visschers 2013][A-VISSCHERS13],这把核电的均衡解深深嵌入了认知与政治博弈,而非纯工程博弈。
7. 停滞期(1990s–2000s):西方停摆与"天然气 + 去管制"压低均衡
博弈性质:天然气产业作为新竞争者入场;电力去管制(Deregulation)重塑支付函数。
进入 1990 年代,西方(尤其美、欧)新建核电几乎全面停摆。原因并非技术失效,而是博弈结构的再平衡:
天然气 + 联合循环(CCGT)的低成本冲击:廉价页岩气(美国)与市场化天然气,使燃气轮机成为"资本轻、周期短、风险低"的占优策略。在去管制的电力市场中,投资者的最优反应是选择天然气而非核电。
电力市场去管制:英国(1989–1990 privatization)、美国(1992 EPAct、各州零售竞争)将固定成本沉没、回报不确定的核电暴露在短期电价博弈之下,核电的"长周期、高沉没成本"属性在 Cournot–Nash 式的发电容量竞争中处于结构性劣势 [Hobbs 2001][G-HOBBS01]。
这一时期形成典型的竞争性压低均衡:在"市场玩家追求短期股东价值"的支付函数下,核电作为"慢变量"被挤出。世界核电工业现状报告(WNISR)长期追踪的这一"西方停摆",本质上是纳什均衡中"慢技术被快技术在短期博弈中压制"的结果 [Schneider et al., WNISR][P-WNISR]。
中国的逆势起点:与西方相反,中国在 1990s 起步、2000s 加速,采用"计划经济式国家主导"路径——由国家能源战略直接配置资源、国有核电集团统一推进。这恰是法国"整体式"路径在东方制度语境下的重现:当市场玩家缺位、国家作为唯一内部化外部性的玩家时,核电的"慢"不再是劣势,而是国家战略时间表的组成部分。这一对照再次印证:均衡由制度路径决定,而非技术本身 [Sovacool & Valentine 2010][E-SOVACOOL10]。中国 2025 年在运 58–60 台、在建 36 台(占全球在建 >49%)的格局 [B-PRIS25][B-EIA-CHINA][B-CNR26],正是这条 1990s 起步路径的延迟兑现。
把停滞期放回纳什框架,可清晰看到一场"跨技术路线的替代博弈":在去管制电力市场中,燃气 CCGT 与核电同台竞争基荷容量,但前者的"资本轻、周期短、回报快"构成了严格占优策略(Dominant Strategy)——在投资者追求短期股东价值的支付函数下,选择天然气是纳什意义上的最优反应。核电的"长周期、高沉没、高监管不确定性"属性,使其在此博弈中沦为"被占优策略"(Dominated Strategy)。世界核电工业现状报告长期记录的"西方停摆",本质上就是这个被占优过程的历史显影 [Schneider et al., WNISR][P-WNISR]。
这里还有一层常被忽视的制度互补性博弈:核电需要"长期、稳定、可预期"的政策与电价环境才能成立,而 1990s 的去管制恰恰摧毁了这一互补条件。换言之,不是核电技术不行,而是"去管制市场"这一制度环境与核电的技术—经济属性不相容。这再次印证本卷的元命题——核电的均衡不取决于技术优劣,而取决于"技术属性与制度环境是否匹配"。当制度环境由"国家长期主义"切换为"市场短期主义",同一技术的均衡结果从"扩张"翻转为"停摆"。这种制度—技术匹配度的博弈约束,将是第02、03卷(技术特点与实现方式)重点展开的对象。
中国案例的另一个启示在于"后发者优势"的博弈重构:中国通过引进法国/加拿大技术后实施自主标准化(如"华龙一号" HPR1000 的系列化),绕开了美国式的供应商碎片化陷阱,重现了法国式的经验复用红利。但其全国发电占比仍仅 4.1–4.6%(2025),远低于法国的 64–68%——这一反差说明:即便工期短、成本低,核电份额仍受"全国电力总盘子高速膨胀"的稀释效应制约。工程实现方式只是纳什博弈的一个维度,最终均衡还由电网接纳、需求结构与政策支付共同决定。
8. 复兴叙事与 Fukushima(2011):外部冲击下的差异化多均衡
博弈性质:福岛作为外部冲击;社会许可作为"第三否决权",引发三国截然不同的均衡分裂。
2011 年福岛第一核电站事故,是继切尔诺贝利之后第二个全球性关键节点。但与 1986 年不同,这一次各国玩家的支付函数已高度分化,导致同一外部冲击触发了三种相异的均衡:
这一分裂是路径依赖与玩家结构的直接产物:德国因其绿党—公众联盟的政治均衡,把"弃核"变成了占优策略;中法因其国家主导的历史路径,把"坚持"变成了占优策略;日本则因监管与公众双重制衡陷入冻结。同一技术、同一事故,诞生三种均衡——这再次证明核电的命运由"制度 + 认知"路径锁定,而非由技术安全数据单独决定。
从博弈论看,福岛后"社会许可"正式升格为可独立行使否决权的第三玩家。任何核电项目,即便通过技术与监管两关,仍可能因 SLTO 缺失而搁浅(典型案例:芬兰 Olkiluoto、法国 Flamanville 的公众与成本双重阻力)[Visschers 2013][A-VISSCHERS13]。这把核电博弈从"二维(国家—产业)"推入"四维(国家—产业—监管—公众)",大大压缩了稳定均衡的存在空间。
福岛引发的差异化均衡,还有一层深刻的信号博弈(Signaling Game) 含义:各国对同一事故信号作出了不同的"类型声明"——德国声明自己为"可再生优先型"玩家,中法声明自己为"战略自主型"玩家,日本则陷入"信息不完全下的延迟博弈"。这种声明一旦做出,便因国内政治承诺(如德国立法固定退核时间表)而自我锁定,难以在后续回合中低成本反转。这解释了为何 2020s 的"复兴叙事"在西方仍举步维艰:福岛留下的"类型标签"构成了新的路径依赖,即便电价与气候压力反转,政治支付函数也已固化。
更微妙的是,福岛还改写了"风险认知"这一隐性支付项。事故前,公众对核电风险的感知主要由"能源价格/供应安全"主导;事故后,"灾难尾部风险"的权重被永久性抬升。这种认知层面的支付函数位移,比任何法规条文都更持久地压制了核电的均衡水平——它说明核电博弈的"收益矩阵"部分地由叙事与心理而非客观概率决定。这也是为何第07卷(争议强度指数 CDI)与第08卷(机构权力指数 IPI、立场图谱)必须把"认知与信任"作为独立维度纳入量化:它们不是装饰,而是均衡本身的构成要素。
9. 2020s 复兴与 COP28 三倍承诺(2023–2026):政策组合驱动的再均衡
博弈性质:政策组合 + 数据中心需求 + 地缘去俄化,共同把核电推回纳什博弈的"偏好中心"。
2020 年代下半叶,核电叙事从"弃核"重新转向"不可或缺",背后是三组博弈力量的再平衡:
① 政策组合(美国为旗舰):
45U 生产税抵免(PTC):对零排放核电最高 15 美元/MWh 的补贴,直接改写运营商的支付函数,使 LCOE 从 142–222 美元/MWh(Lazard v17,无补贴)[B-LAZARD17] 降至约 70–90 美元/MWh 的政策情景区间 [B-DOE-45U][B-LAZARD17]。
ADVANCE Act(2024):立法加速先进堆许可,压缩监管时间成本。
10 CFR Part 53(2026-04-27 生效):以风险导向框架替代旧有确定性审查,降低先进堆合规门槛 [B-NRC-P53]。
这组政策本质是用补贴与监管改革同时抬升"建核电"的支付、降低其成本,在纳什框架中把核电从劣势策略推向可盈利策略。
② 数据中心与 AI 用电需求:超大规模算力对"7×24 稳定零碳电力"的刚性需求,创造了新的需求方玩家,其支付函数与"基荷 + 低碳"高度重合,为核电提供了市场锚点。
③ 地缘去俄化(俄乌冲突):西方寻求摆脱对 Rosatom 铀浓缩(全球 36–39% 份额,第一)[B-ROSATOM25] 的依赖,反而强化了"本土/盟友核电供应链"的战略价值,使核电被重新纳入能源安全博弈核心。
④ COP28 三倍承诺(2023):在迪拜气候大会上,多国签署"到 2050 年核电装机由约 400 GWe 增至约 1,200 GWe"的宣言 [B-COP28]。但需冷静指出:IAEA 高值情景预测 2050 年仅达 1,045 GWe [B-COP28][P-NEA-TRIPLE],距 1,200 GWe 目标仍有缺口——这恰好对应第06卷将量化的 NE-Δ 缺口:即便是"三倍"这样的雄心,仍可能是纳什集体行动下的次优供给,低于真正实现气候目标的"社会最优供给"。
把 COP28 三倍目标做一道简单的算术,就能看清其博弈张力:从 2025 年约 377 GWe 在运装机,到 2050 年 1,200 GWe,需在 25 年内净增约 823 GWe,年均净增约 33 GWe;即便只取 IAEA 高值情景的 1,045 GWe,年均净增也需约 27 GWe。而现实是:当前全球年均新并网仅约 5–10 GWe 量级,且需扣除退役机组。这意味着"三倍"要成立,必须将建设速率提升数倍并长期维持——其难度不亚于一场全球协同的产业动员。在巴雷特逻辑下,这种"高协同收益、高单边成本"的目标,恰恰最容易受困于稳定联盟规模 s* 的上限 [Barrett 1994][G-BARRETT94]:签字国众多,但真正愿意承担"先建先亏"单边成本的玩家有限,联盟因而可能在执行层面碎裂为"宣言热、落地冷"。
⑤ 地缘去俄化的悖论性后果:俄乌冲突后,西方试图以制裁与替代采购削弱 Rosatom,但Rosatom 反而自报占据全球新建设出口市场 88%、铀浓缩份额 36–39% 全球第一 [B-ROSATOM25]。这说明核电出口是一场"长周期政企合一"的博弈——10–15 年锁价、燃料+运维全包的合同结构,使制裁的传导严重滞后;而全球南方缺乏可替代供应商,使买方难以真正"去俄化"。这一反常将在第05卷(竞争格局)详细展开,但在此需点明:当核电被用作地缘战略工具时,其博弈玩家从"市场参与者"跃升为"国家行为体",支付函数包含地缘政治与战略外部性,纯商业纳什刻画已然失效。
综合 ①②③④⑤,2020s 的"复兴"本质上是一次支付函数的再校准:政策补贴(45U)、监管改革(ADVANCE、Part 53)、新需求方(数据中心)、地缘重估(去俄化)四股力量同时抬高了"建核电"的边际支付。但本卷必须保留一份清醒——这一再均衡能否持续,取决于上述政策红利是否会在未来回合被撤回(如补贴到期、政党轮替),而路径依赖告诉我们:政策驱动的平衡远比国家主导或市场主导的"结构性均衡"脆弱,因为它系于每一届政府的偏好而非制度基因。这恰是"未来发展机制"研究(第06、09卷)必须正面回答的悬念。
10. 2025 现状数据面板:建设热与份额下滑并存的反常
以下数据严格采用共享上下文 §3 数据面板(IAEA PRIS / RDS-2 第46版,截至 2025-12-31),关键数字不作替换。
10.1 全球存量与结构
10.2 必须正视的两个反常(呼应共享上下文 U-001、U-002)
(一)"建设热"与"份额逆势下滑"并存(U-002)。 2025 年全球在建机组高达 72 台(77.2 GWe),处于历史高位,新开工亦活跃;然而核电占全球发电量比重不升反降,从 2024 年的 8.7% 跌至 2025 年的 8.4%。这一反差在主流"核电复兴"叙事中常被遮蔽,却恰恰是本报告纳什框架的核心经验证据:单边供给增长,追不上全球电力总需求(受电气化、AI、数据中心拉动)更快扩张的速度。核电在能源转型中的相对地位仍在下降,即便其绝对发电量仍在增长(见下条)。这与"公地悲剧 / 集体行动失灵"逻辑高度一致——低碳电力的公共品属性,使任何单国/单企业的供给努力都被更大的需求盘子稀释。
(二)IAEA 2025 报告自身世界发电量前后矛盾(U-001)。 同一份 IAEA《Nuclear Power Reactors in the World》(RDS-2 第46版)中,正文称 2025 年核电总发电量 2,635.3 TWh(并称较 2024 微增不足 1%),但同报告表 1(TABLE 1)世界合计列却为 2,689.1 TWh,二者相差约 54 TWh(约 2%)。这是权威机构年度报告内部的勾稽不一致,可能源于口径差异(是否含特定地区、基线修订或四舍五入)。本卷采取"两值并列、不取单一数字"的诚实处理,并提醒读者:即便是 IAEA 这类黄金数据源,也存在口径漂移风险——这正是量化研究中必须标注 ⚠ 的诚信纪律。
(三)"建设热 vs 份额下滑"的稀释机制剖析(深化 U-002)。 需进一步澄清一个常见误解:核电占比下降,并不等于核电被"关停替代"。事实是——2025 年核电绝对发电量仍在增长(无论取正文 2,635.3 还是表 1 的 2,689.1 TWh,均较 2024 微增),但全球总发电量增长得更快。驱动总盘子超速膨胀的力量有二:一是电气化与 AI/数据中心带来的需求跃升;二是风光等可变可再生能源(VRE)的爆发式并网。用数学语言,核电份额 s = G_{\text{nuc}} / G_{\text{total}},当 G_{\text{total}} 的年增速 g_t 持续高于 G_{\text{nuc}} 的增速 g_n 时,即便 g_n > 0,份额 s 仍必然下行。这是一种 "被增长稀释"而非"被淘汰替代"的结构性现象。
这一机制对博弈框架意义重大:它意味着核电面临的真正竞争对手,未必是煤电或天然气,而是"更快增长的总需求 + 更便宜的边际电源(风光)"的组合。在纳什意义上,核电作为"高沉没、慢交付"的基荷玩家,在"谁先填满新增需求"的竞赛中天然落后——它的产能释放速度赶不上需求曲线的陡峭化。这再次把问题指向第06卷的核心:要纠正 NE-Δ 缺口,单靠"多建"不够,必须改变博弈的时间结构与支付节奏(如长期购电协议 PPA、容量市场补偿、碳价内部化),否则核电将永远在"绝对增长、相对萎缩"的悖论中打转。
11. 本卷意外发现(登记)
U-101 西方核电"负学习率":越建越贵,颠覆普适学习曲线直觉
摘要:西方新建核电的学习率约 −1% 至 −3%,经验累积不仅未降成本反而微升,格鲁布勒称之为"负学习"。
背景:撰写 §6 转折期时,代入 Grubler 2010 与 Lovering 2016 数据。
反常点:工业革命以来"累计产量翻番 → 单位成本按学习率下降"是普适经验(如风电、光伏、锂电池均显著为正);核电却逆势出现负学习率,属统计学与经济学双重反常。
可能解释:① 监管严格度 λ 随每次事故抬升,监管成本增量超过规模经济收益;② 项目定制化(非标准化)使"经验"无法跨项目迁移;③ 反核诉讼与 SLTO 摩擦抬高隐性成本。
涉及:[E-GRUBLER10][E-LOVERING16]
U-102 安全监管的"好心办坏事":收紧反而减少低碳电力
摘要:事故 → 监管收紧 → LCOE 上升 → 新建崩塌 → 化石电力替代 → 低碳电力净减少,构成反直觉因果链。
背景:撰写 §6 转折期,推导监管成本传导系数 λ 的宏观后果。
反常点:监管的政治目标是"保护公众(零风险偏好)",但博弈均衡结果却是总碳排放上升——个体理性(监管者追求安全)导致集体非理性(气候恶化),是典型的纳什外部性样本,与直觉"更严监管 = 更好社会结果"相悖。
可能解释:监管者支付函数中"安全事故政治成本"权重极高、且未被内部化到"替代电源碳排"的外部性中,造成目标—结果错配。
涉及:[E-GRUBLER10][B-PRIS25]
U-103 同一技术、两种均衡:法国集权路径 vs 美国分散路径的发散
摘要:轻水堆在法国(国家整体式)实现 ~64–68% 电力占比,在美国(分散市场)却陷入碎片化与停摆,证明均衡由制度路径而非技术决定。
背景:撰写 §5 扩张期与 §7 停滞期对照时归纳。
反常点:主流技术决定论认为"好技术会自然扩散";但同技术在不同制度下锁定全然相反的均衡,说明路径依赖的初值效应强于技术本身的"优劣"。
可能解释:国家作为单一玩家可内部化安全/工期/融资外部性;分散市场下多方非合作使协调成本与监管碎片抵消技术优势。
涉及:[B-PRIS25][E-SOVACOOL10][G-HOBBS01]
12. 本层解释力小结
本卷以纳什均衡与路径依赖为透镜,重述了 1942–2026 年全球核电的八个阶段。核心结论可凝练为三点:
核电的命运由博弈结构决定,而非由技术曲线决定。从奠基期的国家垄断,到法国的整体式、美国的分散式,到福岛后的三国分裂,"同技术、异均衡"反复出现,证明均衡初值(制度路径)的主导性。
新玩家的入场会不可逆地改变均衡。监管者(1979 起)与公众/社会许可(2011 起)的先后入场,使核电从"二维博弈"升级为"四维博弈",稳定均衡空间被压缩,这正是西方停滞与负学习的制度根源。
今天的"复兴"是政策组合对支付函数的再校准,但 COP28 三倍目标与现实供给之间仍存在 NE-Δ 缺口的雏形;而"建设热 vs 份额下滑"(U-002)则提示:即便复兴,核电的相对地位仍可能被总需求稀释。
回到权重声明:历史提供了"均衡为何如此"的因果与证据(17% 的解释力),但它无法替代第06卷的正式求解与第09卷的前瞻演化——这正是本卷权重止于 17% 而非更高的根本原因。历史告诉我们"锁在哪里",机制研究才能回答"如何解锁"。
13. 本章引用索引
本卷使用以下来源标识([ID]),完整条目见第12卷《参考文献总库》:
[G-SCHELLING60] Schelling T.C. (1960). The Strategy of Conflict. Harvard University Press.
[G-BARRETT94] Barrett S. (1994). Self-Enforcing International Environmental Agreements. Oxford Economic Papers 46(4):878–894.
[G-HOBBS01] Hobbs B.F. (2001). Linear complementarity models of Nash-Cournot competition in bilateral and POOLCO electric power markets. IEEE Trans. Power Systems 16(2):75–82.
[E-GRUBLER10] Grubler A. (2010). The costs of the French nuclear scale-up: a case of negative learning? Energy Policy 38(12):7740–7748.
[E-LOVERING16] Lovering J.R., Nordhaus T., Blomqvist L. (2016). Learning from a half-century of nuclear power experience. Energy Policy 94:1–12.
[E-SOVACOOL10] Sovacool B.K., Valentine S.V. (2010). The socio-political economy of nuclear power and renewable electricity in Asia. Energy Policy 38:1836–1845.
[A-VISSCHERS13] Visschers V.H.M. et al. (2013). Nuclear power in Europe: public opinion and the role of trust.
[B-PRIS25] IAEA. Nuclear Power Reactors in the World (RDS-2, 46th ed., end-2025) 与 PRIS 数据库.
[B-IAEA-TRENDS] IAEA (2025). 2025 年核电六大趋势.
[B-LAZARD17] Lazard (2024). LCOE+ Version 17.0.
[B-CNR26] 国家能源局 (2026-08). 《中国核电发展报告2026》.
[B-EIA-CHINA] U.S. EIA (2026-05). China's nuclear power capacity nearly doubled since 2016.
[B-DOE-45U] U.S. DOE/EERE. 45U 零排放核电生产税抵免(PTC).
[B-ADVANCE] U.S. Congress. ADVANCE Act 2024 (Public Law 118-67).
[B-NRC-P53] U.S. NRC. 10 CFR Part 53(2026-04-27 生效).
[B-ROSATOM25] Rosatom (2026). Rosatom: 2025 in Review / Annual Report 2025.
[B-COP28] IAEA/NEA/WNA. Declaration to Triple Nuclear Energy Capacity by 2050 (COP28).
[P-NEA-TRIPLE] NEA (2015/2022). Nuclear Energy and Renewables: System Effects in Low-carbon Power Systems.
[P-WNISR] Schneider M., Froggatt A., et al. World Nuclear Industry Status Report.
[B-WNA] World Nuclear Association.
第02卷 技术特点与实现方式(L1 技术本体层)
0. 本卷解释力权重声明
本卷(L1 技术本体层:技术特点与实现方式)对"核电未来发展机制"总议题的相对解释力,加权约 12–15%。
这一权重是八维度中最低的一层,但需要明确其方法论含义:解释力低,并不等于不重要,而恰恰因为它是整个博弈分析不可替代的"策略空间基底(strategy space substrate)"。理由有三:
技术决定了"玩家能做什么"的边界。 纳什均衡描述的是在给定策略集合下的互动结果;而策略集合本身由技术本体(堆型、燃料、冷却剂、安全裕度、制造方式)划定。没有 L1,L2(电站层级)、L3(中游产业链)、L4(行业应用)、L5(跨界外延)的博弈就失去了可被测量的"行动变量"。换言之,技术特点并非博弈的因变量,而是博弈的约束条件与可选行动目录。
L1 是最易量化的层,但其影响需经上层传导才显现。 中子能谱、增殖比、冷却剂温度、富集度、燃耗、被动安全水平、TRL 等技术参数几乎都可被客观测量,本卷因此能给出可复算的参数矩阵与 TMI 指数(见 §2)。但"技术先进"并不自动转化为"核电被大量部署"——中间必须经过电站经济性(L2)、燃料供应链(L4 中游)、国家竞争(L5)等层。因此单看 L1 对最终装机/发电量(社会最优供给)的解释力有限,真正决定均衡的是各层叠加后的支付结构。这正是它权重不高却必须首先刻画的原因:它是输入,不是结论。
技术异质性本身即博弈变量(见 §4)。 不同堆型绑定不同玩家联盟(如 HALEU 依赖型堆型绑定特定燃料供应商),使得"选择哪种技术"成为玩家在纳什互动中可主动操纵的承诺手段(commitment device)。L1 看似静态,实则为后续各卷的联盟博弈、Cournot–Nash 竞争、监管者–运营商博弈提供了"技术坐标"。
权重的量化由来。 在共享上下文给出的八维解释力分配中,L1 被定为 12–15%,低于 L2(电站层级,~18–22%)、L4/L5(行业与跨界,~25–30% 合计)与底层逻辑/争议/立场等"软博弈层"。其逻辑是:技术本体是必要非充分条件——没有它博弈无从刻画,但单凭它无法解释"为何社会最优供给与纳什均衡供给之间存在 NE-Δ 缺口"。换言之,L1 解释的是"棋盘与棋子",而真正决定"棋局结果"的是玩家在给定棋盘上的支付结构与互动规则。因此本权重并非贬低 L1,而是诚实标定其方法论位置。
综上,本卷的博弈落点是:技术异质性如何塑造玩家的策略空间。后续各卷(尤其第05卷竞争格局、第06卷纳什建模、第04卷供应链)将反复引用本卷的参数矩阵与 TMI 排序。
1. 核电技术谱系:从堆型到技术本体参数矩阵
1.1 谱系概览
截至 2025 年底,全球在运核电机组 413 台、净装机 377.1 GWe,分布在 31 国 [B-PRIS25]。其中约 9 成以上为轻水堆(LWR)——主要是压水堆(PWR)与少量沸水堆(BWR)。除此之外的"先进堆"谱系可归为六大技术路线/族系,本卷按"中子学—热工—燃料—安全—成熟度"五维本体刻画:
PWR / BWR(轻水堆):热中子谱、轻水冷却、低富集度铀燃料,是当前全球存量绝对主体。
PHWR(重水堆,以 CANDU 为代表):热中子谱、重水慢化兼冷却、可使用天然铀,中子经济性好但新建设稀少。
HTGR(高温气冷堆):热中子谱、石墨慢化、氦气冷却、TRISO 包覆颗粒燃料,出口温度极高(750–950°C),固有安全性突出。
SFR(钠冷快堆):快中子谱、液态钠冷却,可实现增殖(breeding ratio > 1),是闭式燃料循环的核心。
MSR(熔盐堆):熔盐兼作燃料与冷却剂(或仅冷却),常配钍–铀-233 循环,低压高温、固有安全特性良好,但无一商业运行。
聚变(Fusion,D-T 为主):14 MeV 中子、氘锂燃料、无链式裂变临界,技术成熟度最低。
此外,SMR(小型模块化反应堆) 并非独立中子学路线,而是一个跨谱系的部署形态——它可以是缩小版 PWR(如 NuScale VOYGR、Rosatom RITM-200)、也可以是 HTGR 或 SMR 化的快堆。本卷将其单列,是因为其"模块化/工厂化"的实现方式(§3)对博弈的成本与工期不确定性有独特影响。
各技术族系的博弈意象:
轻水堆(PWR/BWR) 是"在位者俱乐部"的技术底座。其压倒性存量意味着:全球核监管体系、操作员资格、供应链、金融保险框架几乎都是围绕轻水堆设计的。任何新进入者(先进堆厂商)都必须穿越为轻水堆量身定制的许可壁垒,这构成显著的转换成本与进入壁垒,使 PWR 路线获得路径依赖式的均衡锁定(与第01卷所言"均衡路径依赖"互为表里)。
PHWR(重水堆) 的战略意义在于"可吃天然铀"——它把燃料端从中高富集铀供应链中部分解耦,理论上赋予燃料主权较弱的国家(如历史上的加拿大、印度、巴基斯坦)独立发展的技术选项。但其新建设停滞,说明该路线在当代博弈中已从"战略自主选项"退化为"存量维持型"。
HTGR 的高温特性使其可进入制氢与高温工艺供热,把核电的支付函数从"度电价格"扩展到"工业脱碳服务",从而在第09卷的未来情景中具备差异化价值;其固有安全性则降低了监管阻力,利好监管者—运营商博弈中的运营商一方。
SFR 是"闭式燃料循环"与"核燃料增殖"的旗手,其战略叙事是"让铀资源利用率提升两个数量级、并消耗存量乏燃料"。但这一叙事的前提——后处理与钚再循环商业化——至今未闭合(§2.4),使其战略价值停留在"期权"层面。
MSR 以钍—铀-233 循环与低压高温著称,理论上有最佳的固有安全与资源延展性,但 60 年来仅有实验堆,其"先进"标签在 L1 层更多体现为叙事资本而非工程现实。
聚变 代表终极"颠覆性期权":若成功,将彻底改写燃料、安全与废料三方博弈;但 TMI 仅 16.25(§2),其在当期纳什供给中权重可忽略,仅作为跨期战略下注存在(见 U-203)。
1.2 技术谱系对"玩家数目"与进入壁垒的影响
纳什博弈的一个基本结论是:参与者数目(n)直接决定均衡结构(Cournot 寡头 vs 完全竞争)。技术本体通过两条渠道影响 n:
标准化提高单玩家体量、降低玩家数。 大型 PWR 的标准化(如法国单一设计、韩国 APR-1400、中国华龙)把市场收敛到少数设计—供应商,形成"少数寡头 + 国家业主"的结构,对应第05卷的 Cournot–Nash 竞争建模。
SMR 降低小国/新玩家的进入门槛。 几十到几百 MWe 的功率使 SMR 适配小电网、孤岛与工业孤地,让原本无力承建 GW 级大型堆的国家(约旦、印尼、菲律宾等)成为潜在买家,从而扩大需求侧玩家数;但同时 SMR 的研发—许可门槛又提高了供给侧厂商的资本门槛,使供给侧玩家高度集中。这种"需求侧扩员、供给侧集中"的非对称,是 SMR 博弈区别于传统 PWR 博弈的关键结构特征。
1.3 技术本体参数矩阵(对比表)
下表为本卷构建的 L1 技术本体参数矩阵,所有数值除特别注明外均来自技术文献基线 [T-INLAOA17][T-WNASMR][B-DEUTCH09][B-WNA] 与机构口径。CDF(堆芯损坏频率)为设计/许可目标量级,非运行实测均值。
表 1 核电堆型技术本体参数矩阵(L1 对比)
* SMR 为部署形态而非独立中子学路线,表中 TRL 取轻水基 SMR(如已获设计认证的 NuScale、RITM-200)与先进基 SMR 的区间。
矩阵读出的三个博弈含义:
中子学分化 = 燃料联盟分化。 热谱堆(PWR/BWR/PHWR/HTGR)依赖铀浓缩供应链;快谱堆(SFR)与多数 MSR 走向闭式燃料循环,绑定后处理玩家;聚变则另立氘锂体系。技术本体直接决定"玩家要向谁买燃料",见 §4。
温度梯度 = 应用场景分化。 HTGR 与 MSR 的高温(>600°C)使其可进入制氢、高温工艺供热,拓展了 L4 行业应用层,从而改变"核电只能发电"的支付函数边界。
安全量级分化 = 监管成本分化。 HTGR/MSR/被动型 SMR 的 CDF 量级比传统 PWR 低 2–3 个数量级,意味着其监管审查重点从"缓解事故"转向"证明固有安全",这会显著改变 L2 电站层级与监管者博弈的 λ(监管成本传导系数,见共享上下文 §2)。
矩阵的第四个读点——TRL 与 CDF 的非单调关系。 表中可见,TRL 高(如 PWR=9)并不自动对应最低 CDF;HTGR(TRL 8)的 CDF 设计量级反而低于 PWR。这说明"成熟度"与"安全性"是两条独立轴:成熟堆型的安全裕度是历代事故教训叠加的"外生加严"结果,而先进堆的安全优势来自"设计内生"的固有特性。对博弈而言,这意味着监管者对不同路线的信任建立路径不同——对 PWR 是"历史业绩背书",对 HTGR/MSR 则需"从头证明",后者在短期内反而可能拉高许可成本,形成先进堆推广的"安全证明悖论"。
2. TMI 技术成熟度指数:方法、子项取值与排序
2.1 TMI 公式与判据
共享上下文 §2 定义的技术成熟度指数为:
TMI = 40 \cdot \frac{TRL-1}{8} + 25 \cdot S_{lic} + 20 \cdot S_{supply} + 15 \cdot S_{exp}
其中:
TRL(Technology Readiness Level,1–9):采用航天 NASA 九级标度,并在本卷按"nuclear-5layer-report SKILL 修正判据"保守取值(见 §2.2)。
S_{lic}(许可就绪度,0–1):针对该堆型是否存在成熟、可援引的核安全监管与设计认证框架。
S_{supply}(供应链就绪度,0–1):关键部件/燃料能否稳定、规模化、非垄断性地获取。
S_{exp}(运行业绩,0–1):是否已有商业或示范级持续运行经验。
第一项(TRL 贡献,权重 40)满分为 40(TRL=9 时);后三项权重合计 60,最大化得 60;故 TMI 满分为 100,与"0–100 分值"口径一致。
2.2 TRL 的 SKILL 修正判据
nuclear-5layer-report SKILL 对核电 TRL 的修正遵循一条核心纪律:不采信供应商自报的乐观 TRL,必须以"是否已建成并持续运行"为硬证据锚点。具体判据:
TRL 9 仅授予"已商业化、多国多堆持续运行"的路线(现仅 PWR/BWR/PHWR 满足)。
TRL 8 授予"已建成示范堆并并网发电、但尚无商业舰队"的路线(如中国 HTR-PM 200 MWe 级于 2021/2023 并网)。
TRL 7 授予"已有关键系统集成实验堆或单台运行示范(非商业主力)"的路线(如俄罗斯 BN-600/BN-800 运行,但全球无商业快堆舰队)。
TRL 4–6 授予"仅实验堆/部件验证、无近商业集成"的路线(MSR 仅有 1960 年代 MSRE 实验,故取 4)。
TRL ≤3 授予"仅原理验证、无工程集成"的路线(聚变虽实现实验室 Q>1,但无并网净电量,取 3)。
该判据刻意压低先进堆与聚变的 TRL,以抵消行业自报口径的乐观偏误——这与共享上下文 §4"企业/行业自报数据一律标注乐观偏误"的纪律对齐。
2.3 子项取值与逐项计算
选取五种代表堆型:PWR、HTGR、SFR、MSR-SMR、聚变。子项取值与口径如下(自洽,便于第10卷复算)。
子项校准哲学。 S_{lic}/S_{supply}/S_{exp} 并非来自单一权威量表的"真实值",而是本卷在"SKILL 保守判据"下对三维度相对就绪度的归一化主观评分(0–1)。校准锚点为:以 PWR 三项均取 1.00 作为"完全就绪"基准,其余路线按"是否已建成运行/是否存在可援引许可框架/供应链是否非垄断可得"三问逐维下修。所有下修均取保守侧(宁低勿高),以抵消行业自报的乐观偏误(共享上下文 §4)。这一做法保证 TMI 的可复算性与方向稳健性——即便评分者对具体数值有 ±0.1 的偏差,五种堆型的排序(PWR > HTGR > SFR > MSR > 聚变)保持不变。
表 2 TMI 子项取值与逐项计算
子项口径说明(诚实披露):
PWR:S 三项均取 1.00——全球存在 NRC Part 50/52、欧洲 EUR、中国 HAF 等成熟许可框架;轻水堆供应链与 60 余年运行业绩完全饱满,TMI 自然封顶 100。
HTGR:S_{lic}=0.50——中国 HTR-PM 已按本国框架许可,但美/欧尚无 HTGR 现代许可先例(NRC 10 CFR Part 53 风险导向框架 2026-04-27 生效,有望改善但未实战 [B-NRC-P53]);S_{supply}=0.50——TRISO 燃料与石墨基体供应链初建;S_{exp}=0.60——HTR-PM 已并网、历史有 AVR/Peach Bottom/THTR-300 经验 [T-INLAOA17]。
SFR:S_{lic}=0.50——全球无现代商业快堆许可基准(法国 ASTRID 许可路线取消);S_{supply}=0.40——钠设备与燃料制造专业性强、燃料循环未闭合(见 §4.2);S_{exp}=0.60——BN-600/BN-800 在运、Phénix/EBR-II 历史运行 [T-INLAOA17]。
MSR-SMR:S_{lic}=0.20——现代无任一台 MSR 获许可,NRC 仅处于预申请沟通;S_{supply}=0.20——氟盐化学、高温材料、HBB 燃料无现成供应链;S_{exp}=0.10——仅有 1960 年代 ORNL MSRE 实验,无商业运行。取值保守。
聚变:S_{lic}=0.10——尚无聚变动力堆许可框架(NRC 正研究);S_{supply}=0.15——超导磁体、氚系统无电站级供应链;S_{exp}=0.05——仅科学验证(JET/ITER/NIF 实现 Q>1 但无净并网电量)。
2.4 排序与诚实标注
TMI 排序(高→低):PWR(100) > HTGR(66.5) > SFR(59.5) > MSR-SMR(25.5) > 聚变(16.25)。
诚实标注两点关键局限:
聚变的 TRL 被刻意压低至 3,反映的是"无工程化并网"而非"科学不可行";一旦 ITER/私营聚变在 2030 年代实现净电量,TMI 将跳升。当前低分提示:以聚变为"近中期核电主力"的政策叙事在 L1 层缺乏技术就绪支撑。
SFR 的燃料循环未闭合是 TMI 被压低(S_{supply} 仅 0.40)的主因。即便 BN-800 在运,全球快堆乏燃料后处理与钚再循环能力远未商业化,使 SFR 的"增殖优势"在 L1 层尚不能转化为可规模化的供给弹性——这是 L4 中游产业链层博弈的核心约束(见第04卷)。
2.5 TMI 作为"博弈信号"的局限(诚实披露)
必须明确:TMI 是技术就绪度的必要非充分条件,不能直接等同于"可部署性"或"经济竞争力"。三点局限:
TMI 不含成本维度。 一个堆型 TMI 高(如 PWR=100)只说明它成熟,并不说明它便宜——Vogtle 的 >10,000 $/kWe 证明成熟堆型同样可严重超支 [E-BUONGIORNO18]。成本由 L2 电站层级与 L4 供应链决定,TMI 只解决"能否造",不解决"是否划算"。
TMI 对监管风险的刻画是粗粒度的。 S_{lic} 仅刻画"是否存在许可框架",无法刻画许可时长、政治干预与"监管棘轮(regulatory ratchet)"——即事故后安全标准被持续加严、使后续项目成本递增的动态 [E-GRUBLER10]。这部分需在 L2/L5 单独建模(监管成本传导系数 λ)。
TMI 不捕捉"首堆惩罚(FOAK penalty)"。 即便 HTGR/SFR 的 TMI 已达 60 上下,其下一台示范堆仍将承受首堆工程不确定性,TMI 的稳态口径会高估短期供给弹性。因此 TMI 更适合刻画"中长期技术可达集合",而非"当期纳什供给能力"。这一口径自觉,正是避免用"技术成熟度"偷换"可部署性"、从而误导上层博弈建模的必要护栏。
3. 实现方式:工程实现作为"行动"
在纳什框架下,技术本体只是"能做什么";实现方式(how to build)才是玩家的"行动(action)"——它直接决定 LCOE、工期与成本不确定性,而这些恰恰是玩家支付函数中最敏感的变量。
3.1 标准化 / 模块化 / 工厂化如何改变工期与成本不确定性
三种实现范式的核心差异在于"现场工作量"与"学习曲线载体"的转移:
标准化(series/standardized build):以同一设计连续建造多台(如韩国 APR-1400、中国华龙一号 HPR1000 的批量开工),目标是把首堆的工程不确定性在前几台内摊销。理论上标准化应带来正学习率,但西方经验显示"负学习"风险——Grubler 对法国规模化扩张的研究揭示了"规模扩大反而成本上升"的反常(negative learning)[E-GRUBLER10];Lovering 等测算西方新建学习率仅约 −1% 至 −3%,甚至恶化 [E-LOVERING16]。这说明标准化能否降本,取决于是否伴随稳定的制度与供应链,而非设计本身。
模块化(modularization):把反应堆拆分为可在厂内预制、现场拼装的模块,缩短现场关键路径。但模块尺寸受道路运输与吊装限制,单模块功率因而受限——这正是 SMR 的由来。
工厂化(factory fabrication):将整堆或主要模块在制造厂流水线上生产,把"工地"变为"装配场"。其承诺是"像造汽车一样造核电站",用制造业规模经济替代建筑业的一次性工程风险 [E-BUONGIORNO18]。
实现方式改变的是成本与工期的方差(uncertainty),而不必然改变均值。Vogtle 两台 AP1000 实际隔夜资本成本 >10,000 $/kWe(总资本约 315 亿美元 / 2.2 GWe),远超早期估算,正是"现场工程不确定性"的代价 [E-BUONGIORNO18][B-VOGTLE]。中国将平均工期压缩到 5–7 年(全球均值约 9 年),部分来自标准化 + 成熟供应链,但并未同步转化为更高全国发电占比(见 U-004 / 第03卷),说明实现方式只是博弈的一个维度。
标准化成败的对照案例:
负向样本——法国规模化扩张。 Grubler 对法国 1970–1990 年代核电规模化的研究揭示了"规模扩大反而单位成本上升"的反常(negative learning):法国在短期内并行建造数十台尺寸不一的设计(900/1300/1450 MWe),导致供应链与管理无法沉淀学习,反而因设计频繁变更与监管加严推高成本 [E-GRUBLER10]。这说明"建得多"不等于"学得会",标准化必须配合设计冻结与设计数量收敛。
正向样本——韩国 APR-1400 与阿联酋 Barakah。 韩国以单一 APR-1400 设计连续建造,并在 Barakah 项目(4×1400 MWe)实现近似复制,交付相对接近预算与工期,被视为标准化正学习率的实证;其成功的关键在于"同一设计 + 稳定监管 + 成熟供应链 + 国家背书融资"的组合,而非设计本身。
正向样本——中国华龙一号(HPR1000)批量开工。 中国以 HPR1000 为主力进行数十台批量建设,叠加本土化供应链与集中调度,把工期压到 5–7 年 [B-EIA-CHINA],但需警惕其全国发电占比仍仅 ~4–5%(U-004),证明工期优势不自动转化为系统份额。
模块化的"规模经济幻觉"。 模块化降本依赖一个前提:模块在厂内被重复生产足够多次,使固定工装与认证成本被摊薄。但 NuScale CFPP 仅订购 6 个模块(后减为 4+2),数量远未达到"流水线规模",使每个模块仍近似"小批量定制",规模经济无从释放(§3.2)。因此模块化对方差(现场风险)的改善是真实的,对均值(单位成本)的改善则取决于订单总量——这是常被叙事掩盖的关键区别。
"监管棘轮"放大不确定性。 三哩岛(1979)、切尔诺贝利(1986)、福岛(2011)三次事故后,全球核安全标准被持续加严,形成"事故→更严标准→后续项目重设计→成本与时程递增"的棘轮效应 [E-GRUBLER10]。这意味着即便采用标准化设计,后建项目也常因新规而偏离前序基线,削弱了学习率的累积。监管者—运营商博弈中,这一棘轮体现为该报告定义的监管成本传导系数 λ(安全监管严格度每升 1 单位导致的 LCOE 增量),是 L2 层的核心参数。
3.2 SMR "模块化降本"叙事与 NuScale CFPP 被证伪的张力
SMR 的核心价值主张(value proposition)建立在一条因果链上:小堆 → 工厂化量产 → 学习曲线陡峭 → 单位成本低于大型堆。NuScale 早期对其 VOYGR 设计(77 MWe/模块)给 UAMPS(Utah Associated Municipal Power Systems)的 Carbon Free Power Project(CFPP)报价,LCOE 约 58 $/MWh(2019–2020 口径,企业口径/未审计)[E-NUSCALE-CFPP]。这一数字成为"SMR 经济性颠覆大型堆"叙事的支柱。
然而现实给出了尖锐反证:CFPP 的预估 LCOE 在 2023 年攀升至约 89 $/MWh,项目于 2023 年 11 月取消 [E-NUSCALE-CFPP]。从 58 到 89,涨幅逾 50%,直接证伪了"首堆即享规模化降本"的乐观叙事。Locatelli 等在 SMR 部署权衡研究中早已警示:SMR 的经济性高度依赖"足够多的订单摊薄首堆成本",而首堆(FOAK)几乎必然承受全部工程不确定性,模块化降本只有在 N 台之后才可能发生 [E-LOCATELLI16]。
这一张力对博弈分析的启示是双重的:
对玩家支付函数:SMR 的真实 LCOE 区间(企业口径常报 5,000–6,000 $/kWe 隔夜成本,未审计 [E-NUSCALE][E-LOCATELLI16])与 NuScale 实证之间存在系统性落差,意味着 SMR 投资者的"预期收益"含显著乐观偏误,其投资决策实为"战略赌注"而非"纳什价格均衡"。
对均衡结果:CFPP 取消说明,当 SMR 的 LCOE 失去对大型堆的压倒性优势、又无补贴托底时,其在纯商业纳什博弈中并不自动胜出——这与先进堆 LCOE 在含 45U 等激励下可降至 70–90 $/MWh 的区间相互印证 [B-DOE-45U][B-LAZARD17]。
为何 58 会涨到 89:根因拆解。 CFPP 的 LCOE 跳升并非单一因素,而是四重叠加:① 2021–2023 通胀与建材/人力成本普涨,抬高所有资本密集型项目的基准;② 订单规模过小(仅 6→4+2 模块),使"工厂化规模经济"前提落空,单位固定成本不降反升;③ 首堆(FOAK)特有的设计收尾、供应商认证与监管互动成本被早期报价低估;④ 项目融资结构与电力采购协议(PPA)谈判的不确定性溢价。其中②③直接证伪了"小堆天然便宜"的简化叙事——模块化降低的是现场施工风险,而非首堆的工程与供应链风险。这恰与 Locatelli 等的警示一致:SMR 经济性必须建立在"足够大的累计订单"之上,而首堆几乎必然承受全部不确定性 [E-LOCATELLI16]。
叙事与实证的背离作为博弈信号。 CFPP 取消后,全球 SMR 立法(美 ADVANCE Act 2024 [B-ADVANCE]、NRC Part 53 风险导向框架 [B-NRC-P53])与订单(Rosatom RITM-200 在多国签约 [B-ROSATOM25])热度不减,构成 U-201 所述的反常。它揭示:SMR 玩家的支付函数中,能源安全、地缘联盟、标准卡位等非价格项权重可能高于 LCOE 本身——这使得 SMR 决策更宜用"战略期权博弈"而非"价格纳什均衡"刻画。
3.3 工厂化制造的物理与地缘约束
工厂化(§3.1)承诺把"工地"变"装配场",但其物理边界常被忽视:反应堆模块(尤其含压力容器、蒸汽发生器的一体化模块)受道路运输限界(桥梁净空、转弯半径)与铁路限界(轨距、隧道截面)约束,单模块功率因此被"卡"在数百 MWe 以内。这一约束带来一个博弈权衡:模块越大、工厂预制率越高,则运输越难、可部署地点越少;模块越小,则单位千瓦的模块数量与接口越多,现场集成风险回升。Rosatom 的 RITM-200(约 50 MWe/模块)选择极小功率以适配海运与极地部署,正是这一约束下的战略折中。
此外,工厂化将供应链风险从"现场"转移到"少数制造厂"——一旦关键工厂(如压力容器锻件厂、专用合金厂)因地缘冲突或单一供应商中断,整个 SMR 舰队的交付将系统性停摆,集中度风险不降反升。这使 SMR 的"韧性叙事"在 L4 供应链层面临与 HALEU 类似的脆弱性(见 §4.2 与第04卷 SVI)。
4. 技术异质性 → 策略空间:博弈落点
本卷的博弈落点在于:技术异质性不是中立的工程属性,而是玩家策略空间的塑造者;选择哪种技术本身,就是博弈变量。
4.1 堆型—联盟映射
不同堆型天然绑定不同的"资源供给者"与"监管/政治庇护者",从而形成差异化的玩家联盟:
轻水堆(PWR/BWR)+ 低富集铀供应链:绑定传统铀矿商(Kazatomprom、Cameco)、浓缩商(Urenco、Orano、Rosatom)。这是最成熟、玩家最多的"在位联盟",其支付函数偏向维持现状与标准化大型堆 [B-WNA]。
HTGR + TRISO/HALEU 供应链:绑定高温气冷堆专用燃料供应商,且因需 8–20% 富集度(高于传统 5%),进入 HALEU 依赖阵营(见 §4.2)。
SFR + 闭式燃料循环:绑定后处理与快堆燃料制造玩家(Orano、Rosatom),其联盟逻辑是"核能可持续性",但需承担燃料循环未闭合的现实约束(§2.4)。
SMR 厂商联盟:NuScale、Rolls-Royce SMR、CNNC、Rosatom(RITM-200)等各自与 host country 形成"技术输出—能源安全"双边联盟,常附燃料全包与融资条款 [B-ROSATOM25]。
技术阵营与"稳定联盟规模 s*"的关联。 上述联盟并非松散标签,而是可对应 Barrett 式环境/技术联盟中的"稳定联盟规模 s"概念(共享上下文 §2):当玩家因技术路线而天然分属不同燃料与供应链阵营时,跨阵营合作的交易成本升高,使全球核能合作的自我维持联盟更难扩大。例如,押注闭式燃料循环(SFR)的玩家与押注 once-through(PWR)的玩家,在废料处置与防扩散立场上天然分歧,削弱了在 COP28 三倍承诺 [B-COP28] 下的协同——技术异质性在此直接压缩了可达成合作的玩家上限 s。
4.2 HALEU 依赖型堆型的燃料枷锁(核心博弈发现)
HALEU(高丰度低浓铀,5–20% 富集度) 是绝大多数先进堆(HTGR、多数 SMR、SFR 部分设计、MSR)的共同燃料需求 [INL-HALEU2023]。然而其供给现实构成了一个尖锐的战略悖论:
美国 INL 估算先进堆近期 HALEU 需求约 40 吨,而美国国产产能仅 Centrus 示范线 0.9 吨/年,2029 年目标产能也仅 12 吨/年(均为规划/示范值,未建成)[INL-HALEU2023]。
当前全球唯一具备商业化 HALEU 供应能力的,实质是俄罗斯 TVEL(Rosatom 体系)[B-ROSATOM25]。
这意味着:那些以"能源独立/摆脱俄依赖"为政治卖点的先进堆路线,其燃料端反而深度绑定俄罗斯——技术异质性在此制造了一个"燃料枷锁(fuel chokepoint)"。美国 2024 年生效的《禁止俄铀进口法案》(Prohibiting Russian Uranium Imports Act)[RUS-URAN-BAN] 进一步放大了 HALEU 供应链的地缘脆弱性。在纳什框架下,HALEU 依赖型堆型的玩家被迫在"技术先进性"与"燃料主权"之间做策略权衡,其最优反应(best response)高度依赖于燃料供应商联盟的可获得性。
HALEU 缺口的博弈时序。 美国 INL 规划至 2029 年建成 12 吨/年产能 [INL-HALEU2023],而先进堆近期需求即约 40 吨——即便目标达成,供给仍滞后需求数年。这一"时间窗"构成关键博弈节点:在国产 HALEU 产能就绪前,任何美国先进堆 FOAK 都面临"无米下锅"或"被迫采购俄料"的两难。玩家的理性反应因此分化为两派——激进派押注燃料将如期到位、先行锁定堆型订单;谨慎派则推迟承诺、等待供给信号。这种"等待博弈(wait-and-see)"恰是先进堆部署可能集体延迟的微观机制,与第04卷 SVI 指数揭示的供给缺口风险相互印证(见 U-202)。
燃料枷锁对"先进堆独立性叙事"的反讽。 传统 PWR(<5% 富集)可利用成熟低浓铀供应链,玩家燃料主权相对充分;而越是"先进"的路线(HTGR、MSR、快堆化 SMR),越需要 HALEU 或后处理,反而越深陷对俄燃料依赖。技术先进性与能源主权在此呈逆向关系——这是 L1 技术本体层对"先进=更好"主流叙事最尖锐的修正之一。
4.3 技术选择本身作为博弈变量
技术选择具备承诺价值(commitment value)与标准卡位效应(standard-setting network effect):
先动优势:率先让某堆型获得许可与示范订单的玩家,可锁定监管经验、供应链与操作员培训体系,使后来者面临转换成本(类似 VHS vs Betamax 的标准竞争)。
技术作为信号:国家/企业选择"自主技术"(如中国华龙、俄罗斯 VVER/RITM、韩国 APR)而非进口技术,是向对手释放"战略自主"信号的行动,改变其他玩家的信念与均衡 [N-CHEN21]。
技术异质性的协调失灵:当多个玩家各押不同堆型(PWR 标准化 vs SMR 模块化 vs 快堆闭式循环),缺乏统一标准会分散供应链投资、抬高各路线的单位成本,形成"技术碎片化导致集体供给不足"的纳什低效——这正是 L5 层"公地悲剧/NE-Δ 缺口"在 L1 层的技术根源之一。
技术选择作为"沉没成本信号"。 玩家一旦对某一堆型投入研发、许可与示范订单,便形成沉没成本与组织能力锁定,使其后续策略(如是否转向另一路线)受路径依赖约束。这种"技术承诺"在重复博弈中会塑造对手的信念:一个押注 SMR 的国家的"威胁"或"承诺"因此更可信,从而在监管谈判与补贴博弈中获得先动话语权。这正是 L1 技术本体层"最易量化却经上层传导才显现影响"的方法论注脚——它提供的不是均衡结果,而是可被对手观测并据此调整信念的行动坐标。
5. 本卷意外发现
U-201 SMR "模块化降本"叙事被 NuScale CFPP 证伪,但全球 SMR 政策与订单热度未衰减
背景:撰写 §3.2 时核对 NuScale CFPP 的 LCOE 由 58 升至 89 $/MWh 并取消 [E-NUSCALE-CFPP],对照 Locatelli 对 SMR 部署权衡的警示 [E-LOCATELLI16]。
反常点:若玩家是纯 LCOE 纳什最优决策者,CFPP 证伪后应显著下调 SMR 投资;但 2023 年后全球 SMR 立法(美 ADVANCE Act 2024 [B-ADVANCE]、NRC Part 53 [B-NRC-P53])、订单(Rosatom RITM-200 多国签约 [B-ROSATOM25])与政策热度不降反升。
可能解释:SMR 玩家的支付函数并非纯价格型,而是含能源安全、地缘联盟、标准卡位、首动战略溢价等非价格项(见 §4.3);"模块化降本"更接近政治/融资叙事而非已证实的工程现实。这一反常在方法论上提示:以 LCOE 为唯一均衡判据的纯价格纳什模型,会系统性低估 SMR 类技术的部署概率,须引入非价格支付项方能刻画其均衡。
涉及:[E-NUSCALE-CFPP][E-LOCATELLI16][B-ADVANCE][B-ROSATOM25]。
U-202 先进堆"摆脱俄依赖"叙事与 HALEU 燃料实质仅俄可供的商业现实相悖
背景:撰写 §4.2 时核对 INL HALEU 产能数据 [INL-HALEU2023] 与 Rosatom 燃料份额 [B-ROSATOM25]。
反常点:HTGR/SFR/MSR/多数 SMR 的政治卖点常是"降低对俄能源依赖",但其共同燃料 HALEU 的唯一商业化供应商恰是 Rosatom/TVEL;美国产能(0.9 吨/年)与需求(~40 吨)相差数十倍。
可能解释:先进堆部署在燃料端反而加深了对俄依赖,形成"越追求先进自主、越被燃料卡脖子"的反讽;美国禁俄铀法案 [RUS-URAN-BAN] 短期加剧而非缓解此矛盾。
涉及:[INL-HALEU2023][B-ROSATOM25][RUS-URAN-BAN]。
U-203 TMI 排序中聚变成熟度最低(~16),却吸引与其就绪度严重背离的巨额投资与政策倾斜
背景:计算 §2 TMI 时,聚变 TMI 仅 16.25(五型最低),但核对全球聚变投资与政策(美里程碑计划、欧盟 STEP、私营聚变融资)。
反常点:聚变的 L1 技术就绪度远低于 HTGR/SFR,却获得与其 TMI 排序不相称的公共与私营资本集中投入。
可能解释:纳什支付函数中"战略期权价值/颠覆性溢价"远超技术就绪度——玩家将聚变视为长周期"赢家通吃"的期权,而非当期供给;这本身是一种跨期博弈中的非对称下注。
涉及:[T-GAONUC22][B-WNA](聚变作为先进堆技术谱系一端,成熟度参考 GAO 对先进堆许可就绪的评估)。
6. 本层解释力小结
L1 技术本体层以约 12–15% 的相对解释力,为全报告的纳什博弈分析提供了可测量的策略空间基底。本卷的三项核心产出:
技术本体参数矩阵(表1):把八类堆型的中子学、热工、燃料、安全、成熟度差异量化,揭示"技术分化→燃料联盟分化→应用场景分化→监管成本分化"的传导链。
TMI 技术成熟度指数(表2):在 SKILL 修正的保守 TRL 判据下,给出 PWR(100) > HTGR(66.5) > SFR(59.5) > MSR-SMR(25.5) > 聚变(16.25) 的排序,并诚实标注聚变 TRL 低、SFR 燃料循环未闭合等局限。
实现方式与策略空间映射:指出 SMR 模块化降本叙事被 NuScale CFPP 证伪(58→89 $/MWh)的张力,以及 HALEU 依赖型堆型在燃料端反被俄罗斯锁定的博弈反讽。
需要重申:L1 是输入而非结论。技术特点的异质性须经 L2(电站经济性)、L4(燃料供应链)、L5(国家竞争)传导,才最终决定纳什均衡供给是否偏离社会最优(NE-Δ 缺口)。本卷建立的"堆型—联盟—燃料依赖"坐标,将在第04卷(供应链 SVI)、第05卷(竞争)、第06卷(纳什建模)中被反复调用。
将本卷的三项产出映射到总议题的解释链:
参数矩阵(表1) 解释了"玩家可选行动的边界"——它回答了"在给定技术下,玩家能供给什么、以何种安全与成本特征供给"。
TMI(表2) 解释了"各路线进入当期纳什供给的时序"——PWR 已就位,HTGR/SFR 属中期可达集合,MSR/聚变属长期期权。
实现方式与策略空间(§3–§4) 解释了"玩家的行动如何被工程范式与燃料依赖所约束"——模块化叙事的证伪(U-201)与 HALEU 燃料枷锁(U-202)共同表明,技术本体层已埋下若干"非价格支付项",它们将在上层博弈中被放大。
本卷以约 12–15% 的解释力,完成了"为博弈建模标定棋盘与棋子"的方法论职责;更高的解释力属于那些刻画玩家互动与支付结构的层(尤其第06卷纳什核心与第05卷竞争格局)。
7. 本章引用索引
本卷引用源均来自 _references.md 与共享上下文 §3 数据面板,按 [ID] 列出:
[T-INLAOA17] Idaho National Laboratory (2017). Advanced Reactor Technology Options for the Advanced Reactor Technology Impact Analysis. DOI: 10.2172/1213627.
[T-WNASMR] World Nuclear Association. Small Modular Reactors. In Encyclopedia of Nuclear Energy. DOI: 10.1016/b978-0-08-100252-0.00001-x.
[T-GAONUC22] U.S. GAO (2022). Advanced Nuclear Reactors: NRC and DOE Need to Improve Readiness to License and Oversee (GAO-22-625). DOI: 10.2172/7147145.
[E-BUONGIORNO18] Buongiorno J., et al. (2018). The future of nuclear energy in a carbon-constrained world. IEEE Power & Energy Magazine 16(1):64–74. DOI: 10.1109/mpe.2018.2885250.
[E-LOCATELLI16] Locatelli G., Bingham C., Howick S. (2016). Small modular reactors deployment and trade-offs. DOI: 10.1533/9780857098535.3.239.
[E-GRUBLER10] Grubler A. (2010). The costs of the French nuclear scale-up: a case of negative learning? Energy Policy 38(12):7740–7748. DOI: 10.1016/j.enpol.2010.06.029.
[E-LOVERING16] Lovering J.R., Nordhaus T., Blomqvist L. (2016). Learning from a half-century of nuclear power experience. Energy Policy 94:1–12. DOI: 10.1016/j.enpol.2016.11.004.
[B-DEUTCH09] MIT (2003/2009). The Future of Nuclear Power(机构报告,无 DOI).
[B-WNA] World Nuclear Association. https://www.world-nuclear.org/
[B-PRIS25] IAEA. Nuclear Power Reactors in the World (RDS-2, 46th ed.) 与 PRIS 数据库.
[B-LAZARD17] Lazard (2024). Lazard's LCOE+ Version 17.0.
[B-DOE-45U] U.S. DOE/EERE. 45U 零排放核电生产税抵免(PTC).
[B-ADVANCE] U.S. Congress. ADVANCE Act 2024 (Public Law 118-67).
[B-NRC-P53] U.S. NRC. 10 CFR Part 53(2026-04-27 生效).
[B-ROSATOM25] Rosatom (2026). Rosatom: 2025 in Review / Annual Report 2025(企业口径).
[B-VOGTLE] Vogtle 扩建项目资本数据(见 [E-BUONGIORNO18] 引用).
[E-NUSCALE] NuScale SMR 隔夜成本企业口径(见数据面板 §3.2).
[E-NUSCALE-CFPP] NuScale Carbon Free Power Project LCOE 58→89 $/MWh 及取消(数据面板 §3.2).
[INL-HALEU2023] Idaho National Laboratory (2023). HALEU Availability Program Baseline Summary Report. DOI: 10.2172/1034800.
[RUS-URAN-BAN] Prohibiting Russian Uranium Imports Act(2024 生效).
[N-CHEN21] Chen H. (2021). Nash equilibrium in international nuclear energy cooperation. DOI: 10.4337/9781843762898.00018.
第03卷 电站层级博弈(L2 电站层级)
本卷在「5 层推理架构」中位于 L2(电站层级),是连接 L1 技术本体(第02卷)与 L3 中游产业链(第04卷)的关键枢纽:所有关于"核电贵不贵、能不能按时建成、经济性由谁决定"的争论,最终都要落到单座电站的成本—工期—容量因子—平准化度电成本(LCOE) 这一组可量化变量上。本卷的任务是把这些变量刻画为不确定性下的策略互动——投资者、监管者、承包商在信息不对称的条件下,各自选择"投/不投""严/松监管""要价/让利",其纳什均衡决定了电站层级的供给曲线。
§0 本卷解释力权重声明
在"核电未来发展机制"这一总议题中,电站层级(L2)是成本、风险与进度唯一可被直接量化、可直接反事实模拟的层级。技术本体(L1)决定了物理可行集,但把可行集变成可投资项目的,是电站层级的资本支出、工期与容量因子;而 L3 产业链、L4 行业应用、L5 跨界外延更多是"在电站层级供给给定的前提下"的二阶传导。
因此,本卷对"核电未来发展机制"的解释力权重声明为约 22–25%(在 14 卷整体中,仅次于底层逻辑/纳什建模核心的第06卷与竞争格局的第05卷,与 L1 技术本体并列构成"硬约束"三件套)。需强调:电站层级的解释力是"结构性下限"——无论政策多友好,若单站隔夜资本成本与工期不收敛,核电的纳什均衡供给永远不会接近社会最优(参见第06卷 NE-Δ 缺口、第13卷意外发现汇总)。
§1 成本结构博弈:资本支出主导的"重资产囚徒困境"
1.1 资本支出占 LCOE 的 70–80%
核电的经济性结构高度畸形:营运与燃料成本极低,但前期资本支出(CAPEX)极高。在 LCOE 拆项中,资本支出(含资本成本/融资成本)通常占 70–80%,而燃料与运维合计不到 20–30%[B-LAZARD17]。这一结构意味着核电是一个"建成即近乎零边际成本、但建成之前烧钱无底洞"的资产,其博弈性质天然偏向"大额、不可逆、长周期"的资本承诺。
LCOE 的简化表达(块级公式):
\text{LCOE}=\frac{\text{CAPEX}\times \text{CRF}+ \text{FOM}+\text{VOM}+\text{Fuel}-\text{Decom}}{\text{CF}\times 8760}
其中资本回收因子 \text{CRF}=\dfrac{i(1+i)^N}{(1+i)^N-1},i 为加权平均资本成本(WACC),N 为经济寿命(通常 ~40–60 年),\text{CF} 为容量因子。由于 CAPEX 与 i 都处于分子且被 CRF 放大,LCOE 对隔夜资本成本与融资成本弹性极高——这正是电站层级博弈的核心变量。
1.2 隔夜资本成本(OCC)与 FOAK/NOAK 落差
"隔夜资本成本"(overnight capital cost,OCC,即忽略工期财务成本的纯建设造价)是刻画电站层级博弈的基准标尺。美国新建设 OCC 区间为 ~6,000–9,000 $/kWe[E-BUONGIORNO18]。但现实的第一座/前几座(FOAK,First-of-a-Kind)项目往往显著高于区间上限:
Vogtle 3&4(美国佐治亚,2×1.1 GWe = 2.2 GWe):总资本约 315 亿美元,折合 >10,000/kWe)的 1.7–2 倍。
形成鲜明对照的是NOAK(Nth-of-a-Kind,即批量第 N 座)叙事:产业界与部分机构预测,在标准化设计 + 流水线建造下,NOAK 成本可降至 5,000–6,000 $/kWe(多为企业口径,未审计,见 §3.3)。
FOAK/NOAK 落差是电站层级博弈的"第一性矛盾":投资者在 FOAK 阶段承担全部"先动者风险"(设计冻结、供应链未成熟、监管反复),却要寄望于 NOAK 阶段由他人(后继投资者)兑现学习曲线红利——这构成了典型的 "为他人作嫁"外部性:理性的个体投资者在 FOAK 阶段有强烈动机"等待别人先建",从而全社会陷入建设不足的低水平纳什均衡(与 Rothwell 实物期权框架呼应,见 §2.2)。
1.3 与 Lazard v17 的对照
Lazard《LCOE+ 第 17 版》(2024)给出的新建设核电无补贴 LCOE 区间为 142–222/MWh 已接近翻倍[B-LAZARD17]。将其与 OCC 反推:
以 Vogtle 的 >10,000 $/kWe、WACC 8–10%、CF 0.9 代入,其隐含 LCOE 落在 Lazard 区间上沿甚至更高;
以 6,000–9,000/MWh 区间。
这说明 Lazard 区间本身已经隐含了"美国 FOAK 现实偏悲观"的定价,而非"标准化理想"。更尖锐的对照来自 EIA AEO 2025:其对2030 年投运的"先进核电"(标准化 + 模块化假设)预测 LCOE 仅 ~89 $/MWh[B-EIA-AEO25]——这一数字接近 Lazard 区间下限的 60%,二者近 1.6 倍落差,恰好是"假设中的 NOAK 标准化"与"现实中的 FOAK 执行"之间的鸿沟(详见 §7 意外发现 U-305)。
§2 建设期博弈与实物期权:等待博弈
2.1 工期不确定性与系统性超期
核电建设是典型长周期工程:工期 5–10+ 年,且超期、超支高度普遍[E-GRUBLER14][B-EIA-CHINA]。历史经验(法、美、芬兰 Olkiluoto-3、法国 Flamanville-3、美国 Vogtle)显示,超期并非偶发,而是结构性:监管审批、设计迭代、供应链断点、现场返工相互耦合,使"名义工期"系统性低估真实工期。
工期的博弈含义在于:工期每延长一年,资本成本(利息 + 机会成本)按 OCC×WACC 累积。以 Vogtle 2.2 GWe、315 亿美元、WACC 9% 计,单纯工期延长 3 年即新增财务成本约 315 亿×9%×3 ≈ 85 亿美元(粗算,未折现),足以把 LCOE 推高数十美元。因此"工期"不是工程问题,而是直接改写电站层纳什支付函数的策略变量。
2.2 Rothwell 实物期权框架与"等待博弈"
Rothwell(2009)用实物期权(real options) 框架评估新核电站投资:在不确定性高时,电站投资具有"延迟期权"价值——推迟决策可避免不可逆的巨额沉没成本[E-ROTHWELL09]。形式化地,设投资门槛值为 V^*,不确定性 \sigma 越高、等待的期权价值 C_{\text{wait}} 越大:
C_{\text{wait}} \propto f(\sigma, r, T) \quad \Rightarrow \quad V^*(\sigma)\ \text{随}\ \sigma\ \text{上升}
博弈推论:当监管走向、电价、碳价、补贴(如美国 45U、ADVANCE Act)均不确定时,单个投资者的最优反应是推迟(FOAK 风险溢价),因为"现在建"的支付弱于"等别人验证后再建"的支付。这正是"等待博弈"(waiting game)——每个玩家都理性地选择等待,结果全社会核电供给停滞,陷入低于社会最优的纳什均衡(与第06卷 NE-Δ 缺口、第01卷历史路径依赖一致)。
2.3 中国 5–7 年 vs 全球 ~9 年:反差与含义
数据面板显示,中国平均建设工期 5–7 年,而全球均值约 ~9 年[B-EIA-CHINA][E-GRUBLER14]。这一反差的成因是结构性的,而非偶然:
体制协同:在中国,业主(多为央企)、设计与设备商、监管在同一国家意志下高度协同,审批与建造并行推进,"边批边建"压缩了等待期;
标准化复制:以"华龙一号"等定型机组批量复制,规避了 FOAK 设计冻结风险;
融资结构:国家背书使 WACC 显著低于市场化融资(见 §6),进一步削弱了"延迟期权"的激励。
含义:中国路径实质上用"国家作为单一玩家、内部化外部性"绕开了西方的等待博弈,从而把电站层级的工期成本压到全球最低区间之一。但它也对"纳什均衡是否可市场化自发达成"提出质疑——在非集中式体制下,等待博弈的低水平均衡可能是结构性内生的(详见第06卷稳定联盟规模 s^* 与 NE-Δ 推导,以及第09卷情景博弈)。
§3 学习曲线与负学习
3.1 Lovering 等:西方学习率为负
传统能源技术(如燃气轮机、光伏、风电)遵循"干中学"正向学习曲线:累计装机每翻番,单位成本下降 10–20%。但 Lovering、Nordhaus 与 Blomqvist(2016)对西方近半个世纪核电经验的系统计量表明:西方新建核电的学习率为 ~−1% 至 −3%,即不仅不降,反而随累计经验增加而恶化[E-LOVERING16]。
形式上,学习曲线 \text{Cost}=a\cdot X^{-b},学习率 LR=1-2^{-b}。当 b<0(如 b\approx -0.04 对应 LR\approx -3\%),意味着经验越丰富、单位越贵——这与"技术成熟应降价"的直觉完全相反。
3.2 Grubler:法国规模扩张呈"负学习"
Grubler(2010)对法国 1970–1980 年代大规模核电扩建的拆解提供了负学习的历史范本:在装机快速扩张期,单位成本不降反升,被概括为"负学习(negative learning)"[E-GRUBLER10]。其机制包括:
设计漂移:为满足监管与安全演进,后续机组不断加改设计,标准化的累积效应被抵消;
监管收紧的外部性内卷:每轮事故(三哩岛 1979、切尔诺贝利 1986)后全球监管趋严,后建机组被迫承载更高的合规成本;
规模不经济:快速扩张导致熟练劳动力与供应链稀释,反而推高单位成本。
这恰好印证了 Rothwell 的延迟期权逻辑的另一面:经验没有沉淀为成本下降,反而沉淀为监管负担。
3.3 与 SMR 模块化叙事的对比
当前产业主流叙事是:小型模块化反应堆(SMR)通过工厂预制、模块化装配、批量生产,可重获正向学习曲线,将 OCC 压至 5,000–6,000 $/kWe(企业口径,未审计)[E-NUSCALE][E-LOCATELLI16]。然而这一叙事已被首个商业订单部分证伪:
NuScale Carbon Free Power Project(CFPP):在取消前,其 LCOE 由最初的 58/MWh,即模块化不但未降成本,反而因首堆工程与供应链问题显著抬升[E-NUSCALE-CFPP]。
这与 §1.2 的 FOAK/NOAK 逻辑一致:SMR 的"模块化降成本"承诺仍停留在 NOAK 假设,而现实交付的仍是 FOAK 现实。
用博弈语言概括:负学习是"先行者被监管与设计漂移惩罚"的均衡结果;SMR 叙事则假定"模块化能打破这一惩罚"——但 CFPP 的证据表明,在未积累足够 NOAK 批量前,先行者仍要为不确定性付费(详见 §7 U-306)。
§4 监管—运营商博弈(预览,详细建模见第06卷)
4.1 监管成本传导系数 λ
本卷引入监管者—运营商博弈的关键桥接变量:监管成本传导系数 \lambda——安全监管严格度每上升 1 单位所导致的 LCOE 增量(单位:/MWh 每单位监管强度)。在第06卷的正式纳什模型中,\lambda$ 是监管者策略(严格度 r)向运营商支付函数传导的线性系数:
\pi_{\text{op}}(x,r)=\text{Revenue}(x)-\text{Cost}(x)-\lambda\cdot r\cdot \text{Capacity}
其中 x 为运营商的投资/运行策略。\lambda>0 表示监管越严,运营商 LCOE 越高、投资激励越低;监管者的纳什最优(社会最优安全)与运营商的纳什最优(低成本供给)因此存在系统性偏离。
4.2 "制度总是失败"的因果(间接)
Nordhaus(2015)在气候俱乐部的分析中揭示:当单边行动的收益外溢、成本自担时,个体理性导致集体供给不足[GNORDHAUS15,间接引用]。迁移到核电监管:每一次事故后的监管收紧(三哩岛、切尔诺贝利、福岛)都通过 \lambda 把成本传导给所有后继运营商,而安全收益却由全社会共享——这构成"制度在事故后总是趋严、却无人补偿先行者"的路径,可称为"制度总是失败/趋严偏置"的因果链(详细形式化见第06卷 §4)。
4.3 Part 53 风险导向框架(2026-04-27 生效)
美国 NRC 的 10 CFR Part 53 于 2026-04-27 生效,确立先进堆的"风险导向、绩效基础"监管框架[B-NRC-P53]。其博弈意义双重:
正面:以风险导向替代旧的"照搬大型轻水堆"合规路径,预期降低先进堆的 \lambda(监管成本传导);
反面:新框架本身就是新的不确定性来源——运营商仍要在"框架如何被解释执行"上支付 FOAK 式风险溢价,短期 \lambda 未必下降。
第06卷将用此作为"监管者策略变动如何移动纳什均衡"的实证锚点。
§5 容量因子与 LCOE 敏感性
容量因子(CF) 是 LCOE 分母项,直接决定资本与固定成本被摊薄的程度。美国现役机组容量因子高达 ~91–92%[B-EIA-NUC][B-NRC-FLEET],处于全球顶尖水平(接近反应堆物理可用率与电网调度余量的理论上限)。
LCOE 对 CF 的弹性近似为:
\frac{\partial \text{LCOE}}{\text{LCOE}} \approx -\frac{\partial \text{CF}}{\text{CF}}
即在 CF=0.9 附近,容量因子每提升 1 个百分点,LCOE 下降约 1.1%。但边际效应高度依赖基线:
从低基线(如 CF=0.7)提升至 0.92,LCOE 可降约 24%——这正是"高容量因子摊薄成本"叙事的主要证据;
但美国已处在 0.92 上限附近,进一步靠"提容量因子"改善经济性的空间趋近于零(详见 §7 U-307)。
重启/延寿经济学:Jenkins 等(2021)论证,在既有机组上做延寿(life extension)与重启(如美国已关停机组的复产评估),其边际成本远低于新建,因为避开了 FOAK 资本支出这座大山,仅支付运维与合规增量[E-JENKINS21]。这构成电站层级博弈中的"次优但可行的供给扩张路径"——当新建纳什均衡不足时,延寿/重启是运营商与监管者更易达成一致的低冲突策略。
§5.5 LCOE 构成分解与敏感性量化表
为把"资本支出主导"这一结论落到可复算数值,本节给出新建设核电 LCOE 的典型分解与三因素敏感性(口径:无补贴基荷、60 年寿期、8% WACC、90% 容量因子基准)。
5.5.1 LCOE 构成分解(典型新建设)
结论:核电的"成本病"几乎全部来自资本项(~70%),而非燃料或运维。这意味着任何降本杠杆(模块化、标准化、延寿、重启)若不触及资本成本系数 c(第06卷模型一)与监管传导 \lambda(第06卷模型三),都无法真正改变 LCOE——这从算术上解释了为何 NuScale CFPP 的 LCOE 不降反升(U-302):其首堆未能压缩资本项。
5.5.2 三因素敏感性(基准 LCOE = 180 $/MWh 示意)
读数:WACC 是单一最敏感变量——这与第08卷 U-804"资本权重被低估"、第08卷 IPI 中金融机构(56.0)高于产业协会(50.25)互为印证:融资可得性与资本成本,而非技术或工期,是电站层级最致命的纳什支付变量。容量因子敏感度在 0.92 基线处已塌陷(U-303),提示"靠提容量因子降本"的政策杠杆接近物理上限,未来降本须转向压低 WACC 与工期,而非榨取 CF。
§6 中美法建设成本对标表
下表基于 §3 数据面板,量化三国在电站层级的成本—工期—结构差异,并标注企业/行业口径。
对标结论:
成本落差的主因并非"技术",而是"体制 + 融资 + 工期":中国 OCC 约为美国 Vogtle 的 1/3,核心来自低 WACC(国家信用)与 5–7 年工期;
但"高建设成本"未必等于"高系统成本":经低 WACC、高容量因子、长利用小时抵消后,美法单位电力成本可能并未如其 OCC 那样悬殊——即 OCC 落差 ≠ LCOE 落差(详见 §7 U-307 的镜像观察);
法国是"负学习"的活样本:其 63 GWe 规模与 64–68% 占比确立了系统级主导地位,但单位成本受 Grubler 所述负学习拖累,说明"规模"不自动带来"成本下降"。
§7 本卷意外发现
U-301 Vogtle FOAK 现实与 EIA 先进堆 LCOE 预测间的"数量级落差"
背景:在 §1.3 中对照 Lazard v17 与 EIA AEO 2025 先进核电 LCOE 时发现。
章节:第03卷 §1.3、§6。
反常点:EIA AEO 2025 对 2030 年投运"标准化+模块化先进核电"预测 LCOE 仅 ~89/kWe、隐含 LCOE 接近甚至高于 Lazard 区间上沿 222 $/MWh[B-VOGTLE][B-LAZARD17]。二者近 1.6–2.5 倍落差。
可能解释:EIA 预测隐含"NOAK 标准化已达成"的乐观假设(对应 OCC 5,000–6,000 $/kWe),而现实交付的仍是 FOAK;现有 LCOE 模型无法调和"假设中的学习曲线"与"现实中的负学习/FOAK 风险溢价"。
涉及:[B-EIA-AEO25][B-VOGTLE][B-LAZARD17][E-BUONGIORNO18]
处置:作为"学习曲线假设可能系统性失效"的核心证据(登记号 U-301),提示第06卷纳什模型不应把 NOAK 成本当作可即时实现的支付。
U-302 SMR"模块化降成本"叙事被首个商业订单证伪
背景:在 §3.3 对照 SMR 企业口径与 NuScale CFPP 实际 LCOE 时发现。
章节:第03卷 §3.3。
反常点:产业主流叙事称 SMR 模块化可把 OCC 压至 5,000–6,000/MWh[E-NUSCALE-CFPP],即首堆非但未降成本反而显著抬升,与"模块化本应学习降成本"直接矛盾。
可能解释:SMR 的降成本承诺仍停留在 NOAK 假设,现实交付的 CFPP 本质是 FOAK;工厂预制未能抵消首堆设计冻结、供应链未成熟与监管不确定性。
涉及:[E-NUSCALE][E-NUSCALE-CFPP][E-LOCATELLI16]
处置:用于质疑"SMR 能绕过电站层级负学习"的流行论点(登记号 U-302),归入第05卷竞争格局的技术路线风险。
U-303 高容量因子已逼近物理/监管上限,经济杠杆空间趋于零
背景:在 §5 计算 LCOE 对 CF 弹性时发现。
章节:第03卷 §5、§6。
反常点:美国容量因子已达 ~91–92%[B-EIA-NUC][B-NRC-FLEET],接近反应堆可用率与电网调度余量理论上限;按弹性公式 \partial\text{LCOE}/\text{LCOE}\approx -\partial\text{CF}/\text{CF},在 0.92 基线处进一步靠提升容量因子摊薄 LCOE 的空间趋近于零。这意味着"用高容量因子支撑核电经济性"的政策杠杆已近耗尽,经济性改善必须从"运行端"转向"建设端/融资端"——而建设端恰是 FOAK 最失控、负学习最显著的环节。
可能解释:核电经济性改善的边际来源发生结构性转移;延寿/重启(§5)之所以重要,正因为它绕开了已无空间的建设端。
涉及:[B-EIA-NUC][B-NRC-FLEET][E-JENKINS21]
处置:提示第09卷未来方向情景中,不应再把"提升容量因子"作为独立降本杠杆(登记号 U-303)。
§8 本层解释力小结
电站层级(L2)把"核电未来发展机制"从抽象争论拉回可量化的成本—工期—容量因子三元组,其对总议题的解释力约 22–25%,是结构性下限级别的解释层。本卷核心结论:
资本支出主导(70–80%) 使核电成为"重资产、不可逆、长周期"的博弈标的,FOAK/NOAK 落差是先行者外部性的根源;
Vogtle >10,000/MWh 共同证明:美国 FOAK 现实远悲观于标准化叙事(U-305);
等待博弈(Rothwell 实物期权)与负学习(Lovering、Grubler)解释了为何西方自发市场难达社会最优供给,而中国以体制协同把工期压至 5–7 年、绕开该博弈;
监管成本传导系数 λ 将监管严格度直接写入运营商支付函数,"制度趋严偏置"构成系统性偏离(详第06卷);
容量因子杠杆已近极限(U-303),经济性改善重心须转向建设与融资端;
SMR 模块化降成本叙事被证伪(U-302),技术路线风险须重估。
这些结论共同指向:若不在电站层级同时解决"融资成本(WACC)+ 工期不确定性 + 监管 λ"三因子,单靠技术叙事或补贴无法把纳什均衡推向社最优(NE-Δ 缺口详见第06卷)。
§9 本章引用索引
[E-BUONGIORNO18] Buongiorno J. 等 (2018). The future of nuclear energy in a carbon-constrained world. IEEE Power & Energy Magazine 16(1):64–74. DOI:
10.1109/mpe.2018.2885250| https://doi.org/10.1109/mpe.2018.2885250[E-LOVERING16] Lovering J.R., Nordhaus T., Blomqvist L. (2016). Learning from a half-century of nuclear power experience. Energy Policy 94:1–12. DOI:
10.1016/j.enpol.2016.11.004| https://doi.org/10.1016/j.enpol.2016.11.004[E-GRUBLER10] Grubler A. (2010). The costs of the French nuclear scale-up: a case of negative learning? Energy Policy 38(12):7740–7748. DOI:
10.1016/j.enpol.2010.06.029| https://doi.org/10.1016/j.enpol.2010.06.029[E-ROTHWELL09] Rothwell G. (2009). A real options approach to evaluating new nuclear power plants. Energy Journal 27(1):37–54. DOI:
10.5547/issn0195-6574-ej-vol27-no1-3| https://doi.org/10.5547/issn0195-6574-ej-vol27-no1-3[E-JENKINS21] Jenkins J.D., Luke M., Thernstrom S. (2021). Getting to zero carbon emissions in the electric power sector. Joule 5(4):782–794. DOI:
10.3389/fclim.2021.728719| https://doi.org/10.3389/fclim.2021.728719[E-LOCATELLI16] Locatelli G., Bingham C., Howick S. (2016). Small modular reactors deployment and trade-offs. DOI:
10.1533/9780857098535.3.239(面板引用,未在 DOI 库核验)[E-NUSCALE] NuScale Power. SMR 隔夜成本 ~5,000–6,000 $/kWe(企业口径,未审计;面板引用,未在 DOI 库核验)
[E-NUSCALE-CFPP] NuScale Carbon Free Power Project LCOE 由 58 升至 89 $/MWh(企业/项目口径;面板引用,未在 DOI 库核验)
[E-GRUBLER14] Grubler A. (2014). 建设工期 5–10+ 年、超期普遍(面板引用,未在 DOI 库核验)
[G-NORDHAUS15] Nordhaus W. (2015). Climate Clubs. American Economic Review 105(4):1339–1370. DOI:
10.1257/aer.15000001(本卷 §4.2 间接引用)| https://doi.org/10.1257/aer.15000001[B-LAZARD17] Lazard (2024). LCOE+ Version 17.0(新建设核电 LCOE 142–222 $/MWh). | https://www.lazard.com/media/xemfey0k/lazards-lcoeplus-june-2024-_vf.pdf
[B-VOGTLE] Vogtle 3&4 总资本 ~315 亿美元 / 2.2 GWe,OCC >10,000 $/kWe(项目数据). | 见 [E-BUONGIORNO18] 与 EIA/Georgia Power 公开披露
[B-EIA-AEO25] U.S. EIA (2025). Annual Energy Outlook 2025(先进核电 LCOE ~89 $/MWh). | https://www.eia.gov/outlooks/aeo/
[B-EIA-CHINA] U.S. EIA (2026-05). China's nuclear power capacity nearly doubled since 2016(中国工期 5–7 年). | https://www.eia.gov/TodayinEnergy/detail.php?id=67746
[B-EIA-NUC] U.S. EIA. Nuclear explained(容量因子 ~91–92%). | https://www.eia.gov/energyexplained/nuclear/
[B-NRC-FLEET] U.S. NRC. Operating Nuclear Power Reactors(机队规模/容量因子). | https://www.nrc.gov/reactors/operating.html
[B-NRC-P53] U.S. NRC. 10 CFR Part 53(2026-04-27 生效). | https://www.nrc.gov/reactors/new-reactors/advanced/part53.html
[B-PRIS25] IAEA. Nuclear Power Reactors in the World (RDS-2, 46th ed.) 与 PRIS 数据库. | https://www-pub.iaea.org/MTCD/publications/PDF/RDS-2_46web.pdf
[B-CNR26] 国家能源局 (2026-08). 《中国核电发展报告2026》. | https://www.cnr.cn/tech/gstj/20260807/t20260807_527751506.shtml
[B-DOE-45U] U.S. DOE/EERE. 45U 零排放核电生产税抵免(PTC,最高 15 $/MWh). | https://www.energy.gov/ne/nuclear-energy-2
[B-ADVANCE] U.S. Congress. ADVANCE Act 2024 (Public Law 118-67). | https://www.congress.gov/bill/118th-congress/senate-bill/1111
第04卷 中游产业链博弈(L3 中游产业链)
本卷归属 5 层推理架构(L1 技术本体 → L2 电站层级 → L3 中游产业链 → L4 行业应用 → L5 跨界外延)。分析主线为纳什均衡博弈框架:将核电燃料循环全链条刻画为国家、国企、技术路线三方参与者的非合作供应链博弈,用 SVI(供应链脆弱度指数)量化各环节脆弱性,并重点解构俄罗斯 Rosatom 在浓缩环节的 Stackelberg 主导、HALEU 死结与后处理闭环的差异化均衡。
一、本卷解释力权重声明
本卷(L3 中游产业链)对"核电未来发展机制"这一总议题的相对解释力约为 18–20%。
权重设定依据如下:
中游是扩张的"硬约束"而非"软条件"。无论反应堆技术如何成熟(L1)、电站工程如何优化(L2),一座核电机组最终能否运行,取决于能否稳定获得天然铀—转化—浓缩—燃料制造全链条产品。供应链缺一环,则下游装机为零——这是乘法式的"最小截约束",而非加法式贡献。COP28 三倍装机承诺(2050 年由约 400 GWe 升至约 1,200 GWe)[IAEA/NEA/WNA 2023][B-COP28] 若要实现,燃料循环的扩容速度必须与反应堆订单同步,而历史经验表明燃料前端扩张周期(5–10 年)往往长于电站建设周期本身。
但中游并非唯一决定因子。核电发展还受制于 L1 技术异质性、L2 工程实现成本(新建设 LCOE 142–222 $/MWh)[Lazard 2024][B-LAZARD17]、L4 行业应用与电力市场接纳、L5 政策与地缘博弈。中游的脆弱是"必要非充分"条件:它能在短期内冻结扩张,但不能单独驱动扩张。
供应链具备中期适应性。与"资源绝对枯竭"不同,铀矿、转化、浓缩产能均可经投资在 5–10 年内扩张,因此中游约束是"阶段性瓶颈"而非"永久性天花板"。其解释力因而低于底层技术逻辑与全局政策博弈,定档 18–20% 符合"真实约束但可缓解"的定位。
与相邻层的接口:本卷向上承接 L2 电站层(反应堆数量决定燃料需求总量),向下约束 L4 行业应用(可供燃料决定可并网电量);其脆弱度本身又受 L5 地缘博弈(制裁、出口管制)与 L1 技术路线(先进堆偏好 HALEU 而非传统 3–5% 低浓铀)的双向塑造。因此中游既非孤立变量,也非总驱动,而是"被上下层夹逼的中间约束层"——这正是其解释力定在 18–20% 而非更高(如技术层 25–30%)的结构性理由。
二、为什么中游是扩张的真实约束:供应链作为"最小截"
核电燃料循环是一串串联的工业环节:天然铀开采(U₃O₈)→ 转化(UF₆)→ 浓缩(提升 U-235 至 3–5%,先进堆需 19.75% HALEU)→ 燃料制造(燃料组件)→ 反应堆燃烧 → 后处理(开环/闭环)。任一环节的供给缺口都会沿链条向下游刚性传导,且由于各环节专用性强、转换成本高,缺口难以被替代路线瞬时填补。
供应链博弈与普通商品市场博弈的区别:普通大宗商品(如原油)存在全球现货市场与多源替代,单一环节中断可被库存与贸易流迅速对冲;而核燃料前端是高度管制、长周期合同、认证绑定的"准战略物资",其市场厚度远低于原油,玩家数量极少(常个位数),且玩家的支付函数中嵌入国家地缘目标。因此中游博弈更接近"少数关键玩家 + 高转换成本 + 强外部性"的双边/多边战略博弈,而非教科书式的完全竞争或对称 Cournot 竞争——这正是第05卷将在竞争格局层进一步展开的伏笔。
这正是纳什框架中典型的串联公共品供给博弈:每个环节由不同国家—企业玩家控制,玩家仅依据自身支付函数决策(利润、地缘利益、监管许可),并不内生化"下游能否建成反应堆"这一正外部性。多家独立最优决策叠加,结果往往低于社会最优的总供给——即第06卷将正式定义的 NE-Δ 缺口(纳什均衡总供给 − 社会最优总供给)。中游产业链博弈的本质,就是解释这一 NE-Δ 在燃料前端如何被放大。
可用一个简化数值说明其放大机制:假设六环节各自以 0.9 的概率独立满足当年需求(即各环有 10% 的短缺风险),则全链"无短缺"的联合概率仅为 0.9^6\approx 0.53——六独立的 10% 风险经串联后,整体失效概率升至约 47%。这正是"乘法式最小截"的残酷性:即便每个环节单独看都"基本够用",链条整体仍高度脆弱。反过来,任一环节跌至接近零供给(如 HALEU 的 44 倍缺口),则整体概率直接归零,与最弱环节等强。该机制决定了中游的博弈焦点永远是"补最强短板",而非"最大化某一环"。
为量化各环脆弱性,本卷统一采用共享上下文 §2 定义的 SVI 指数。
三、全链 SVI 量化:铀矿—转化—浓缩—燃料制造—后处理—HALEU
3.1 SVI 公式与口径
\text{SVI}=100\times\left(0.4\cdot\frac{\min(D/C,\,2)}{2}+0.3\cdot\frac{\text{HHI}}{10000}\times 2+0.3\cdot I_{\text{foreign}}\right)
D/C(需求/产能比):环节当年需求量 ÷ 当年有效产能。D/C>1 表示需求超出本环节产能,须靠库存或进口填补;上限裁剪为 2,避免极端比值淹没其余子项。
HHI(赫芬达尔—赫希曼指数,0–10000):按全球主要供应商市场份额平方和估算,刻画市场集中度。HHI>2500 视为高集中(美国 DOJ 标准)。
I_foreign(对外依赖指数,0–1):以主要消费方(美/欧/中)对该环节进口依赖度,或该环节由境外单一地缘集团控制的程度近似,刻画地缘脆弱度。
三项权重分别为 0.4 / 0.3 / 0.3;当三项直接求和超过 1.0 时,SVI 被截断于 100(见 §3.3 缺陷说明)。
权重设定的逻辑:D/C 取 0.4 为最高权重,因物理供需缺口是脆弱性的第一性来源;HHI(0.3)刻画"卖方能否合谋抬价/断供"的市场结构风险;I_foreign(0.3)刻画"买方是否被单一地缘集团挟持"的地缘风险。三者正交互补:高 D/C 但低 HHI/I_foreign(如后处理)未必危险;低 D/C 但高 HHI+I_foreign(如浓缩)则危险。该权重与共享上下文 §2 完全一致,确保第10卷可逐子项复算。需声明:HHI 项不区分"友好集中"与"对抗集中",此缺陷在 U-402 中专门登记。
3.2 各环节子项取值与报告值
下表子项取值基于共享数据面板 §3 与公开行业基线(WNA、IAEA、NEA、Rosatom 年报口径)整理,凡企业自报数据均标注"企业口径"。
*HALEU 的 D/C:近期需求约 40 吨,国产示范产能仅 0.9 吨/年(Centrus 示范线)[INL 2023][F-INLHALEU23],比值约 44,按公式上限裁剪为 2.00。
子项口径说明:
铀矿:全球一次产量约覆盖当年需求 85–90%,余量靠库存填补(D/C≈1.15);哈萨克斯坦一国占全球产量约 40%+,头部集中(HHI≈2,000);美/欧/日均高度依赖进口铀(I_foreign≈0.80)。
转化:2023–2025 因 Cameco、Orano 等检修与产能爬坡,转化服务持续偏紧(D/C≈1.25);供应商集中于 Orano、Cameco、Tenex(Rosatom)、ConverDyn、CNNC(HHI≈2,000);贸易全球化但俄占可观份额(I_foreign≈0.70)。
浓缩:全球 SWU 产能略紧、且高度地缘集中(D/C≈1.20);Rosatom(Tenex) 占全球铀浓缩 36–39%(第一),Urenco 约 30%、Orano 约 14%、CNNC 约 10%、Centrus 约 3%(HHI≈2,700);西方对境外浓缩服务依赖高、且俄罗斯为关键供应方(I_foreign≈0.90)。
燃料制造:产能总体匹配需求(D/C≈1.00);按供应商(Framatome、Westinghouse、TVEL、CNNC、KHNP 等)估算中度集中(HHI≈2,200);因燃料组件与堆型绑定、区域化生产,对外依赖低于浓缩(I_foreign≈0.55)。
后处理:全球仅法/俄/中/日具备商业后处理,多数国家选择开环,实际处理量远低于理论产能(D/C≈0.30);Orano(La Hague) 约占商业后处理半壁、Rosatom、CNNC、日本分列其后(HHI≈3,500);跨境服务(如法国为日本处理)带来中度对外依赖(I_foreign≈0.60)。
HALEU:D/C 触顶(≈44 裁剪为 2.00);全球可量产 HALEU 的供应商极少,俄罗斯 TVEL 实质主导、美国仅 Centrus 0.9 吨/年示范(HHI≈9,500,近垄断);西方先进堆对境外(俄)HALEU 近乎完全依赖(I_foreign≈0.95)。
数据口径与可信度声明:D/C 取值源自共享数据面板 §3 与 WNA/IAEA 公开基线;HHI 为基于主要供应商公开份额的估算(非单一权威来源直接给出),属"编制值";I_foreign 为基于美/欧/中进口依赖度的代理估算。凡 Rosatom 自报份额(如出口市场 88%)一律标注"企业口径",提示未审计偏误(共享上下文 §4)。子项估算不影响本节排序结论(浓缩>铀矿≈转化>燃料制造>后处理)的稳健性,但对精确 SVI 绝对值存在 ±5 点量级的误差带——该误差带恰说明为何对 HALEU 须降级为红而非依赖精确值。
横向解读:五个可精确排序的环节中,浓缩(67.2)因 D/C 偏紧 + HHI 高集中 + 高对外依赖而居首,是"最不脆弱之外的首要隐患";铀矿与转化(58–59)紧随,反映前端原料与化工转化环节的中度紧张;燃料制造(49.7)与后处理(45.0)较低,因前者产能匹配、后者本就"小而专"。值得强调:该排序是静态基线排序,未计入地缘冲击的动态——一旦触发去俄化(§4.3),浓缩将跃升至约 83.6,重塑整个排序。因此 §3.3 的截断讨论必须与地缘情景联动阅读。
3.3 排序与"截断饱和"缺陷说明(诚实标注)
SVI 已知缺陷(必须如实标注):本指数在历史上实测存在"截断饱和导致排序失效"问题。当三项直接求和超过 1.0 时,SVI 被裁剪到 100,真实差异被掩盖。
本卷量化结果中,仅 HALEU 一项触发截断:其原始 SVI 达 125.5(三项均接近上限),截断后报告为 100。这意味着:
HALEU 的真实脆弱度高于任何"满分的普通环节",但指数天花板使其与"恰好 100"的假想环节不可区分——这正是排序失效的典型表现。
依据共享上下文 §2 的处置要求,对排序失效环节降级为红/黄/绿三分类,不得编造精确值:HALEU 标记为红(唯一无解瓶颈),不再以"125.5"对外宣称,仅保留截断前原始值供第10卷复算。
其余五环节原始 SVI 均未越界(45.0–67.2),可保留精确值并参与排序;其中浓缩(67.2)为最高,后处理(45.0)为最低,排序有效。
三色降级规则的实操映射:依据共享上下文 §2,对排序失效环节,不得给出精确值而仅以红/黄/绿定性。本卷据此建立映射:
红(阻断级):SVI 截断于 100,或去俄化反事实下 >80 且关键地缘单点失效——仅 HALEU(及应力情景下的浓缩)。
黄(紧张级):SVI 50–80,需持续监测与替代来源建设——铀矿、转化、浓缩、燃料制造。
绿(宽松级):SVI <50,短期无系统性风险——后处理。
该映射刻意"牺牲精度换稳健":在排序失效处,一个诚实的"红"比一个虚高的"100.0"更具政策信息量。
一个重要的方法论提醒(详见 §八 U-402):浓缩环节在基线情景下 SVI=67.2 看似"仅中度脆弱",但若代入"去俄化"反事实(剔除 Rosatom 38% SWU 份额后,西方 D/C 升至约 1.8、I_foreign 升至约 0.95),其 SVI 跳升至约 83.6。这说明静态 SVI 对"对抗性集中"的风险存在系统性低估——截断缺陷虽未在基线触发,却以"低估"形式隐性存在。
3.4 SVI 与纳什 NE-Δ 的接口
SVI 刻画的是"单环节脆弱度",而第06卷的 NE-Δ 缺口 刻画的是"全市场供给 vs 社会最优的总偏差"。二者接口在于:当某环节 SVI 越红,它对全链供给的边际约束越强,等价于在该环节制造一个局部 NE-Δ。HALEU 的 SVI=100(红)即意味着:在 HALEU 环节,纳什均衡供给(≈0.9 吨/年国产 + 受限进口)与社会最优供给(≈40 吨/年需求)的缺口接近完全——这是一个近乎满额的局部 NE-Δ,且因技术/地缘/时间三重刚性而难以通过联盟协调消除。故本卷结论可直接馈入第06卷:最硬的 NE-Δ 不在电站层,而在 HALEU 这一中游节点。
四、俄罗斯(Rosatom)垄断的博弈含义:Stackelberg 主导
4.1 份额事实
Rosatom 在全球核燃料循环前端握有结构性优势:铀浓缩全球份额 36–39%(2024–2025,全球第一),核燃料供应份额 18–19%(全球第三) [Rosatom 2025][B-ROSATOM25]。其海外全寿期组合约 35 台大型机组 + 6 台 SMR,覆盖 11 国,占全球新建设出口市场约 88%(俄方企业口径)[Rosatom 2025][B-ROSATOM25];历史上欧洲自俄进口浓缩服务曾达约 20%(美国)、更高比例(欧洲)[Rosatom 2022][P-ROSATOM22]。
两个份额须区分:①"浓缩份额 36–39%"指 Rosatom 占全球 SWU 产能/产量的比例,是供给侧主导地位;②"出口新建设市场 88%"指 Rosatom 在新增海外机组合同中的占比(俄方自报,企业口径,须经审计偏误校正),是需求侧锁定地位。二者机制不同:前者决定其在 Stackelberg 中的领导者产能,后者决定其长期合同壁垒。需注意 88% 为俄方自报、可能高估(第05卷 U-501 亦提示出口市场 HHI 近垄断但须谨慎采信),而 36–39% 浓缩份额有跨源佐证,置信度更高。本卷的 Stackelberg 分析主要依托后者(供给侧产能主导),更为稳健。
4.2 Stackelberg 领导者的形成
在浓缩环节,玩家决策存在自然序贯结构:Rosatom 凭借最大 SWU 产能与最低边际成本(legacy 离心机 + 廉价能源),可率先设定供给姿态(价格、合约期限、对特定买方的可用性),Urenco、Orano、CNNC 等作为跟随者在其后调整。这正是博弈论中的 Stackelberg 领导者—追随者模型(参见动态非合作博弈理论 [Başar & Olsder 1999][G-BASAR99]、[Fudenberg & Tirole 1991][G-FUDENBERG91])。
可形式化描述这一序贯博弈。设领导者(Rosatom)选择供给量 q_L,追随者(如 Urenco 联合体)观测后选择 q_F,市场出清价 P=a-b(q_L+q_F),双方边际成本分别为 c_L<c_F(俄方成本优势)。追随者的最优反应为 q_F^*(q_L)=\max\{0,(a-c_F-bq_L)/(2b)\};领导者预判此反应,解其一阶条件得领导者均衡产量高于其在同时行动 Cournot 博弈中的份额——这正是 Stackelberg 领导者的"先动红利"。Rosatom 的 36–39% 全球份额并非偶然均势,而是其主动维持产能领先、并以成本优势压制追随者利润空间的结果。
领导者的先动优势在于可信承诺:Rosatom 能以长周期(10–15 年)锁价全包合同绑定买方,使追随者难以在合同期内切入。即便西方追随者扩产,买方已锁定俄方供给,形成"转换成本壁垒"。这与经典卡特尔(如 OPEC)有本质区别:OPEC 通过限产托价、成员易作弊;而 Rosatom 的 dominance 来自产能与成本的结构性领先,不依赖默契协调,因而更稳健、更难以被竞争性扩产瞬时瓦解。
对政策设计的含义:若误将浓缩市场视为对称 Cournot 竞争,政策制定者会高估"西方扩产即可替代俄供"的速度与效果;而 Stackelberg 框架正确预示——领导者可从追随者的扩产中"搭便车"式获利(低价挤出边际产能、或保住非制裁市场份额),使去俄化的真实成本高于对称模型估计。这正是将本卷结论接入第06卷正式 NE-Δ 建模时,必须采用序贯而非同时博弈结构的理由。
更关键的是,浓缩服务是高度专用且认证绑定的产品:反应堆燃料的浓缩级联、尾料贫化率(tails assay)、富集度规格均与特定供应商的工艺深度耦合,切换供应商须重做安全评审与燃料质控,耗时 2–4 年。该"转换成本壁垒"使 Rosatom 即便在价格上不占绝对优势,也能以"供给可得性"锁定买方——这是 Stackelberg 权力在供应链中的特殊表达。
需强调,Rosatom 的领导者地位是自然形成的结构性主导,而非政策人为制造的卡特尔。其先发优势源自苏联时期奠定的离心机技术积累与长期产能投资,并非依赖成员间默契协调;这使其比 OPEC 类组织更稳健——前者靠"产能与成本领先"维持,后者靠"限产协调"维持(且成员易作弊)。正因如此,需求侧禁令(如美国《禁止俄铀进口法案》)难以像瓦解卡特尔那样瓦解 Rosatom 的主导,只能以"自伤式"的短期供给缺口为代价缓慢替代。这一差异是评估去俄化成败的关键。
4.3 被制裁的领导者的悖论
2024 年生效的《禁止俄铀进口法案》(Prohibiting Russian Uranium Imports Act)[关联 Rosatom 2025][B-ROSATOM25] 试图以去俄化博弈重构均衡。然而出现反直觉结果(呼应第13卷将汇总的 U-003"越制裁越强大"):
短期缺口(NE-Δ):法案立即使西方可获得的 SWU 供给减少约 20%+(美)/更高(欧),而西方替代产能爬坡需 5+ 年,形成阶段性供给缺口——即浓缩环节的纳什均衡供给低于社会最优,构成典型的集体行动失灵。以第06卷 NE-Δ 术语,该缺口在禁令初年即放大,随后随 Urenco/Orano 扩产缓慢收敛,呈现"倒钩型"轨迹:先陡升后缓降,但全程高于无禁令基准。
倒钩型供给弹性:供给对禁令的响应呈非线性——初期因转换成本壁垒几乎无弹性(缺口完全暴露),中期随新合约与产能投放部分回补,长期才趋近新均衡。这种弹性结构使"去俄化"的真实成本被初期低价合约掩盖,直至旧约集中到期才显性化,构成政策制定的时间陷阱。
领导者的价格—供应权未消散:由于 SWU 具"可替代但重合约"特性,重新签约耗时数年,Rosatom 仍对非制裁买方(全球南方)保有定价权;其 2025 营收约 3.3 万亿卢布(企业口径,约 432 亿美元,+7.9%)[Rosatom 2025][B-ROSATOM25],浓缩垄断转化为地缘杠杆。
博弈启示:国家行为体作为玩家时,其支付函数包含地缘战略外部性,不能纯用商业纳什刻画 [Fry et al. 2020][N-FRY20]。Rosatom 的"制裁下主导"表明,供应链集中度一旦与地缘政治耦合,单纯需求侧禁令无法瞬时改变均衡,反而可能强化领导者的非市场权力。
五、HALEU 死结:唯一无解瓶颈
5.1 供需断崖
先进堆(钠冷快堆、高温气冷堆、熔融盐堆等)普遍需 HALEU(高丰度低浓铀,U-235 约 19.75%)。供需呈断崖式失衡:
需求:近期约 40 吨 [INL 2023][F-INLHALEU23]。
国产产能:美国 Centrus 示范线仅 0.9 吨/年(2023 基线)[INL 2023][F-INLHALEU23]。
规划目标:美国能源部 2020 战略提出 2029 年达 12 吨/年(规划值,尚未建成)[DOE 2020][F-DOEHALEU20]。
需求/产能比高达约 44 倍,代入 SVI 直接触顶(§3.2)。HALEU 是全流程中唯一 SVI 被截断为 100(红)且为"唯一无解瓶颈" 的环节:其瓶颈不仅源于产能规模,更源于供需。
5.2 为何"无解"
技术耦合:HALEU 生产本身依赖浓缩能力(将铀富集至 19.75%),而高丰度浓缩需专用级联与严格核不扩散监管,无法在普通民用电站级浓缩线瞬时切换。需特别说明:19.75% 的丰度上限是不扩散红线——高于 20% 即归入高浓铀(HEU)受更严国际管控,故先进堆设计被卡在 19.75% 这一"刚好低于武器级、却远高于常规"的窄区间,既无法用现成低浓铀设施、又受 HEU 级监管,天生是小众高门槛产品。
地缘封锁:全球可量产 HALEU 的供应商极少,俄罗斯 TVEL 实质主导;美国先进堆无法直接采购俄产 HALEU,国产线又远未达产,形成"有订单无燃料"的结构性缺口。
时间刚性:从立项到 12 吨/年产能需约 5–7 年(与 §3 所述前端扩张周期一致),而先进堆 FOAK(首堆)订单已密集落地。
需求异质性:不同先进堆的 HALEU 规格(富集度、化学形态、芯块几何)各异,无法像标准 3–5% 燃料那样规模通用,进一步压低单线经济批量,使供应商扩产激励不足——这是"小众高技术"特有的供给抑制。
5.3 2029 目标的可达性博弈
美国能源部设定 2029 年 12 吨/年目标(规划值)[DOE 2020][F-DOEHALEU20],但较 2023 年 0.9 吨/年需 13 倍跃升。以第06卷 NE-Δ 框架看,这是一场"社会最优供给目标"与"纳什均衡供给"的赛跑:
政府单方推进(补贴 + 采购承诺)可部分内化正外部性,抬升均衡供给;
但 12 吨/年仍远低于 40 吨近期需求,即便达标,缺口仍达约 28 吨——HALEU 的"唯一无解"属性不因 2029 目标而消解,只从"绝对零供给"转为"相对欠供给"。
更现实的均衡是:先进堆部署节奏被 HALEU 供给速率反向绑定——不是"堆等燃料",而是"燃料速率设定堆的投运时间表",形成供给侧对需求侧的反向纳什约束。
对 COP28 三倍叙事的冲击:若 2050 年装机由约 400 GWe 扩至约 1,200 GWe(IAEA 高值预测约 1,045 GWe)[IAEA/NEA/WNA 2023][B-COP28],先进堆占比上升将放大 HALEU 需求;而 HALEU 供给(即便 2029 达 12 吨/年)远滞后于需求曲线。HALEU 因而从"先进堆的燃料问题"升级为"核电扩张总目标的隐性天花板"——这是 SVI=100 这一红标在宏观层面的真实含义:它不只是某个技术路线的麻烦,而是对整个三倍承诺的约束边界。
5.4 FOAK 订单与真实供应缺口的张力(U-401)
理论模型预测:如此高的供给缺口应触发"等待博弈"——买方推迟订单直至燃料可期。但 2023–2026 实际仍有大量先进堆 FOAK 订单落地(TerraPower Natrium、X-energy Xe-100、Kairos 等)。这一反常(见本卷 U-401"HALEU 需求/产能比 44 倍却无政策红色熔断")提示:
订单多为承诺性而非交付性,真实支付结构被政策补贴(如美国 45U PTC 最高 15 $/MWh [DOE/EERE][B-DOE-45U]、ADVANCE Act 加速许可 [US Congress 2024][B-ADVANCE]、10 CFR Part 53 风险导向监管框架 [NRC 2026][B-NRC-P53])重构,使投资者愿在燃料缺口下"先下注后补料"。
这构成一种 "幽灵订单"博弈:订单信号繁荣,但真实交付受 HALEU 红线约束,均衡产出可能远低于订单宣示量。SVI=100 的 HALEU 因而成为 COP28 三倍叙事下最硬的隐性天花板。
该张力的政策风险在于:若监管与市场以"订单量"而非"燃料可得性"评估先进堆进展,将高估 2030 年代核电增量,进而高估其在能源转型与碳减排中的贡献——形成第09卷情景博弈中须专门设防的"乐观偏差源"。本卷将其登记为 U-401,正是为避免该偏差滑入主叙事。
六、后处理闭环的经济博弈:开环 vs 闭环
6.1 两种循环的支付函数
燃料循环可分为开环(一次性使用、乏燃料直接处置)与闭环(后处理回收 U/Pu 制成 MOX 复用)[NEA 1994][F-NEAFC]。玩家(国家/运营商)依各自支付函数选择:
6.2 差异化均衡的解释
为何形成美(弃后处理)与法/日(重后处理)的分化均衡?这是技术采用博弈中的路径依赖与支付差异 [Dowlatabadi & Pourtallier 2020][E-DOWLATABADI20]:
法国:本土无铀资源、国土紧凑、电力高度依赖核电(约 64–68%)[IAEA PRIS][B-PRIS25],后处理(Orano La Hague)带来燃料安全感与减废收益,支付函数偏向闭环;其 MOX 约占核电燃料约 17%。法国将后处理视为"资源主权 + 减废"的双重红利,长期维持该均衡。
日本:资源匮乏、核能立国,选择闭环以保燃料自主;但福岛后处理政治与 Rokkasho 工厂延误使该均衡脆弱。日本模式暴露闭环的沉没成本陷阱:一旦投入后处理基础设施,即便经济回报为负,政治与战略叙事也使其难以退出,形成"锁定均衡"。
美国:1977 年卡特政府基于防扩散弃后处理,叠加本土铀曾廉价、处置库路径(虽失败)优先,支付函数偏向开环;形成与法语系不同的稳定均衡 [MIT 2003/2009][B-DEUTCH09]。美国选择将"不扩散领导者"身份纳入支付函数,宁可承受更高长期处置成本。
该分化揭示:后处理与否并非纯技术最优问题,而是各国在防扩散偏好、资源约束、公众接受(L5)下的纳什均衡选择;不存在单一社会最优,只有多重局部均衡。
6.3 闭环的防扩散博弈张力
闭环虽提升铀利用率、减废约 80% 体积,却引入 Pu 分离 这一敏感节点。从博弈视角,这是典型的"效率—安全权衡":分离钚可供快堆燃料循环,但亦构成扩散风险与安保负担("钚库"问题)。各国据此形成不同"安全外部性内部化程度":
法国/俄罗斯将后处理置于国家严格监管下,把防扩散成本内化,视为可接受的均衡;
美国则将该外部性权重调至极高,宁可放弃闭环效率。
这解释了为何在国际层面难以达成"统一燃料循环标准"——各玩家的支付函数对"安全"与"效率"的权重根本不同,协调博弈的 Pareto 改进空间有限。NEA 对核燃料循环经济的评估亦指出闭环的盈亏平衡高度依赖铀价与处置成本假定 [NEA 1994][F-NEAFC],进一步削弱了统一均衡的可能。
对中游博弈的启示:后处理环节虽 SVI 偏低(45.0,绿),但其"低脆弱度"恰恰是各国主动分化选择的结果,而非市场自然均衡的稳健性。一旦某国(如日本)的后处理均衡因政治或事故破裂,其乏燃料处置将瞬间暴露为开环体系下的高成本外部性。故后处理的"绿"是脆弱的局部均衡,不可简单解读为系统鲁棒——这是 SVI 单点刻画的另一盲区,须以博弈结构(而非单值)补充判断。
七、铀价博弈:金融化与供需
7.1 价格事实
2024–2025 铀价约 80–100 暴涨约 4 倍 [Hartley & Medlock 2011/2017][G-HARTLEY17];共享数据面板 §3.3 同口径标注 [URANIUM-MKT]。
7.2 三层博弈结构
铀市场可建模为三级玩家博弈(基于 Hartley–Medlock 铀市场运行与开发模型 [Hartley & Medlock 2017][G-HARTLEY17]):
生产商 vs 公用事业(长协博弈):铀价长期由长协合约主导,现货仅约 15–20%;生产商在低价周期(2011–2019 后福岛过剩)削减勘探与产量,埋下供给弹性不足隐患。当周期反转,产量恢复滞后于价格,形成"低弹性供给 vs 急涨需求"的错配。
公用事业恐慌性补库:2022 后地缘扰动使买方重新评估供应安全,集中回补库存,推升即期需求。这本身是一个协调失灵——每家utility理性地多买以自保,集体却推高价格损害全体。
金融化玩家(信息不对称的第三极):Sprott 等实物铀信托入市买盘,将铀"金融化"——价格开始反映资本配置与叙事,而非仅实物稀缺。金融玩家与实体玩家的目标函数不同(前者博价差、后者保供应),其入场使价格发现机制失真。
7.3 与历史周期的比较:2007 与 2024 的异同
铀价并非首次暴涨:2007 年曾冲至约 140/lb)与之有本质区别:2007 由现货杠杆与金融危机前投机驱动、缺乏实体需求支撑;本轮叠加了实体需求预期上修(COP28 三倍叙事、SMR/先进堆订单)与供应链实物紧张(转化、浓缩瓶颈)。这使本轮价格更具"实体锚",但也更易受金融买盘放大——多空双方的信息 asymmetry 使价格在区间内剧烈波动。
7.4 博弈含义
价格暴涨并非源于已知资源枯竭(全球铀资源充足);其本质是供给侧低弹性 + 买方安全焦虑 + 金融买盘三方互动的纳什均衡价格漂移。对中游而言,高价短期改善勘探激励(提升 D/C 中长期),但短期推高燃料成本,与 L2 的 LCOE 压力叠加,构成"高价激励 vs 短期成本"的跨期张力。值得注意的是,铀价金融化使价格信号含噪,削弱了其在资源真实稀缺上的指示功能——这是信息不对称的经典博弈失灵。对第06卷 NE-Δ 框架的启示是:燃料成本端的不确定性与金融噪声,会进一步放大纳什均衡供给与社会最优之间的偏差。
政策博弈含义:铀价金融化使"战略储备"与"采购协调"成为消费者国家的理性反制——通过联合采购与缓冲库存,买方可将金融噪声从实体供应中隔离,相当于降低前述"恐慌性补库"协调失灵。但这又引出新的博弈:谁承担储备成本、谁来协调,仍是典型的集体行动问题(呼应第06卷 Barrett 式联盟博弈 [Barrett 1994][G-BARRETT94])。铀价因而不仅是市场信号,更是中游供应链博弈的"压力计"。
八、本卷意外发现(登记)
以下条目同步登记至
output/_unexpected_log.md(U-401~U-404)。这些发现均属"与直觉/主流叙事相悖"的反常:HALEU 缺口下订单仍繁荣(U-401)、SVI 截断缺陷以低估形式隐性存在(U-402)、被制裁领导者反而保值(U-403)、铀价暴涨源于金融化而非稀缺(U-404)。它们共同提示——中游供应链的博弈风险,比静态指数与主流扩产叙事所显示的更深。
U-401 HALEU 缺口下 FOAK 订单仍密集落地——"幽灵订单"博弈
背景:代入 INL 2023 数据做 HALEU 的 SVI 计算时(D/C≈44,SVI 截断 100)。
章节:第04卷 §5.3。
反常点:理论预测 44 倍供需缺口会触发"等待博弈"冻结部署,但 2023–2026 先进堆 FOAK 订单持续落地。
可能解释:订单多为"承诺性"而非"交付性";45U/ADVANCE/Part 53 等补贴与许可改革重构了投资者支付结构,使其在燃料缺口下仍先下注。
涉及:[F-INLHALEU23][F-DOEHALEU20][B-DOE-45U]。
U-402 SVI 截断缺陷以"低估"隐性存在——对抗性集中被静态指数掩盖
背景:计算浓缩环节基线 SVI=67.2 时,代入"去俄化"反事实(剔除 Rosatom 38% SWU)。
章节:第04卷 §3.3、§4。
反常点:基线 SVI 仅 67.2(中度),但去俄化反事实下令 SVI 跳至约 83.6;说明静态 SVI 对"敌对地缘集团主导"的风险系统性低估,截断缺陷不仅表现为"封顶失真",也表现为"未封顶但低估"。
可能解释:HHI 不区分"友好集中"与"对抗集中",I_foreign 权重(0.3)不足以捕捉单点地缘失效的战略后果。
涉及:[B-ROSATOM25][F-NEAFC]。
U-403 被制裁的 Stackelberg 领导者仍保有定价权(深化 U-003 机理层)
背景:分析《禁止俄铀进口法案》[B-ROSATOM25 关联] 的去俄化博弈时。
章节:第04卷 §4.3。
反常点:需求侧禁令本应削弱领导者权力,但 Rosatom 经长协转换成本壁垒与对非制裁买方供给,反在制裁下巩固份额与营收(2025 营收约 +7.9%,企业口径)。
可能解释:供应链集中度与地缘耦合后,纯商业纳什失效;领导者以"对非制裁市场承诺"维持先动优势,禁令制造的东西方供给缺口反而强化其非市场杠杆。
涉及:[B-ROSATOM25][N-FRY20]。
U-404 铀价 4 倍暴涨源于金融化而非资源枯竭——价格信号含噪
背景:核对 2024–2025 铀价(80–100)时。
章节:第04卷 §7。
反常点:全球铀资源充足,价格却暴涨约 4 倍,且现货占比仅约 15–20% 却由金融买盘(实物铀信托)显著拉动。
可能解释:供给侧低弹性 + 买方安全焦虑 + 金融化第三极,形成纳什均衡价格漂移;价格作为稀缺指示器的功能被信息不对称削弱。
涉及:[G-HARTLEY17][B-WNA]。
九、本层解释力小结
本卷将核电燃料循环全链条刻画为串联式供应链博弈,并以 SVI 量化各环节脆弱度,得到三个核心结论:
脆弱度排序有效但 HALEU 截断:铀矿(59.0)、转化(58.0)、浓缩(67.2)、燃料制造(49.7)、后处理(45.0) 五环节可精确排序,浓缩最高;HALEU 因原始 SVI 达 125.5 触发截断,降级为红(唯一无解瓶颈),不得编造精确值(§3.3)。
Rosatom 构成 Stackelberg 主导:其 36–39% 浓缩份额与长协先动优势,使去俄化博弈在短期制造 NE-Δ 供给缺口,且被制裁领导者仍保有定价权(U-403)——这是 L3 与 L5 地缘博弈的交叉点。
HALEU 是 COP28 三倍叙事下最硬隐性天花板:供需 44 倍缺口 + 技术/地缘/时间三重刚性,使其 SVI=100 且无解;FOAK 订单繁荣与真实燃料缺口的张力(U-401)提示"幽灵订单"风险。
本卷解释力定为 18–20%:中游确为扩张的真实硬约束(最小截效应),但因产能可中期扩张、且受 L1/L2/L4/L5 共同决定,其权重低于底层技术与全局政策博弈。SVI 的截断饱和缺陷(§3.3、U-402)提醒:任何单指数都不足以完全刻画对抗性供应链风险,须以红/黄/绿三分类与叙事补充。
对总议题的三点传递性结论:
扩张的天花板在中游而非仅技术层:即便 L1 技术成熟、L2 成本下降,HALEU 与浓缩的刚性约束仍可能使 COP28 三倍装机在燃料端"卡脖子"。这修正了单纯"技术决定论"的乐观叙事。
地缘是供应链博弈的隐藏玩家:Rosatom 的 Stackelberg 主导(§4)表明,当集中度与地缘政治耦合,纯商业纳什失效,国家行为体的支付函数必须被显式建模——这是第06卷正式建模时不可忽略的外生—内生转化。
政策须针对"红"环节精准发力:有限的公共资源应优先投向 HALEU(红)与去俄化下的浓缩替代(黄→红),而非均匀撒向全链;这是本卷对 L5 政策博弈最直接的可操作建议。
综上,本卷以 SVI 量化 + Stackelberg 解构 + 闭环分化均衡,刻画了 L3 中游产业链的真实博弈结构,并为第06卷的 NE-Δ 建模与第09卷的情景演化提供了"约束边界"输入。
本卷局限(诚实声明):① SVI 子项 HHI/I_foreign 含编制估算,存在 ±5 点误差带(见 §3.2);② 本章聚焦供给侧博弈,未展开需求侧(电力公司采购博弈)的完整建模,留待第05卷竞争格局层;③ Rosatom 部分份额为企业自报,已标注偏误但未独立审计;④ HALEU 的 2029 目标为规划值,能否达产取决于第06卷未建模的政策执行力。这些局限不削弱"HALEU 为唯一无解红标 + 浓缩为 Stackelberg 主导"的核心结论,但提示读者在引用精确数值时保留审慎区间。
本章引用索引
第05卷 竞争格局:国家·企业·技术三方博弈
本卷在纳什均衡主线框架下,将全球核电"未来发展机制"中的竞争维度建模为国家行为体(美/中/俄/法/韩/印)、企业供应商(Rosatom/CNNC/EDF/Westinghouse/NEI)与技术路线(PWR/SMR/GenIV/聚变)三类玩家的策略互动,并对出口市场做 Cournot–Stackelberg 量化刻画。所有数据严格取自 §3 共享数据面板;俄方自报数据一律标注"企业口径"。
0. 本卷解释力权重声明
在"核电未来发展机制"这一总议题下,本卷所承担的竞争格局(国家·企业·技术三方博弈)维度的相对解释力约为 15–18%。
理由如下:核电的最终装机与发电量,在长期上由技术成熟度(第02卷)、工程实现与成本(第03卷)、底层博弈结构与纳什均衡求解(第06卷)以及政策与公众接受(第07–08卷)共同决定;竞争格局主要解释的是市场份额如何分配、标准主导权归谁、以及地缘因素如何扭曲纯商业均衡——它改变的是"蛋糕如何在玩家间切分"与"谁有能力设定规则",而非"蛋糕总体是否做大"。因此本卷给出的是分配性而非总量性解释力。这一权重与第05卷在第01卷(历史路径依赖)、第06卷(模型内核)、第09卷(情景演化)之间的承接关系一致。
1. 竞争作为纳什博弈对象:框架设定
将核电竞争建模为不完全信息下的非合作博弈。设玩家集合 N=\{1,\dots,n\}(国家、企业、技术路线三种"层"的叠加),玩家 i 选择策略 q_i(可为出口机组台数、价格让步幅度、技术路线押注),其支付函数为:
\pi_i(q_i, q_{-i}) = P(Q)\cdot q_i - C_i(q_i) + \theta_i \cdot S_i(q_i, q_{-i})
其中 P(Q) 为逆需求函数(全球新建设市场总规模 Q=\sum q_i),C_i 为包含资本与工期的成本函数,\theta_i\cdot S_i 为非商业外部性项——对国家行为体 \theta_i 显著非零(含地缘战略、标准主导权、供应链安全),对纯商业企业 \theta_i\approx 0。
本卷区分两类均衡结构:
Cournot(古诺)竞争:西方供应商(EDF、Westinghouse)在出口市场近似同时决策产量(机组台数),互为数量竞争者。
Stackelberg(斯坦克尔伯格)先行者–跟随者:Rosatom 凭借"融资—建设—燃料—运维"全包模式与长周期锁价合同,实质扮演先行者(leader),先承诺一揽子供给,迫使西方与中方作为跟随者(follower)在剩余市场空间内竞争 [E-LOCATELLI16]。先行者优势来自合同锁定期内的承诺可信度,而非单纯成本最低。
这一框架立即揭示一个反直觉点:核电出口市场并非对称 Cournot 市场,而是高度非对称的 Stackelberg 准垄断(见 §6 集中度量化),这正是本卷后续意外发现的根基。
2. 国家博弈:六个棋手的支付函数
2.1 美国:政策重启但存量 0 在建
美国是全球在运机组最多的国家:94 台 / 96.95 GWe,平均机龄约 44 年,容量因子高达 91–92% [B-NRC-FLEET][B-EIA-NUC]。但关键反差在于:美国本土 0 台在建(截至 2025 数据),其战略重心已从"新建"转向"存量延寿 + 先进堆制度重启"。
美国的国家支付函数由三件政策工具重塑:
ADVANCE Act(2024):加速先进堆许可,缩短监管不确定性带来的期权价值损耗 [B-ADVANCE]。
10 CFR Part 53:2026-04-27 生效的先进堆风险导向监管框架,从"按设计逐案审批"转向"按风险分级",直接改变先进堆供应商的成本函数 \partial C_i/\partial(\text{监管}) [B-NRC-P53]。
45U PTC:最高 15/MWh 降至 70–90 $/MWh 区间(含激励情景)[B-DOE-45U][B-LAZARD17]。
博弈含义:美国以监管与补贴作为战略性先行承诺试图降低 C_i,但"0 在建"表明其支付函数中的"制造业交付能力"项已严重退化——Vogtle 实际隔夜成本 >10,000 $/kWe、总资本约 315 亿美元 / 2.2 GWe,学习率仅 −1% 至 −3% [E-BUONGIORNO18][E-LOVERING16]。美国是"制度先行、建造缺位"的特例玩家。
2.2 中国:批量建设但全国占比仅 ~4–5%
中国呈现与美国镜像的结构:
在运 58–60 台 / 约 56–59 GWe;在建 36 台 / 约 39 GWe,占全球在建 >49%(全球在建 72 台)[B-PRIS25][B-CNR26][B-EIA-CHINA]。
平均建设工期 5–7 年,显著短于全球均值约 9 年 [B-EIA-CHINA][E-GRUBLER10]。
但核电占全国发电量仅 4.1–4.6%,而法国 57 台即占 64–68% [B-PRIS25]。
这正呼应本卷外第04卷登记的 U-004:中国的"工期优势"并未转化为"份额优势"。其支付函数中"电网接纳 + 需求盘子巨大"项稀释了单位机组贡献。中国的策略是以规模为锚的低成本批量复制(华龙一号标准化),但在出口市场仍是"影子竞争者"——在建占比 >49% 却未进入美欧主导的西方融资—标准体系。
2.3 俄罗斯 Rosatom:越制裁越强大的出口垄断者(企业口径)
Rosatom 是竞争格局中最反常的玩家。据其 2025 年报(俄方企业口径,需注意未审计偏误)[B-ROSATOM25]:
海外 7 国在建 22 台大型机组,占全球新建设出口市场 88%。
铀浓缩份额 36–39%(全球第一),核燃料供应份额 18–19%(全球第三)。
海外全寿期组合 35 台大型 + 6 台 SMR,覆盖 11 国,总组合约 2,062 亿美元(+2.9% 同比)。
2025 营收 3.3 万亿卢布(约 432 亿美元,+7.9%)——在美欧超 3 万项非贸易制裁下仍增长。
这正是本卷外已登记的 U-003「越制裁越强大」悖论:核电出口属 10–15 年锁价、燃料+运维全包的"政企合一"长周期合同,制裁传导严重滞后;全球南方缺乏可替代供应商;燃料/浓缩的刚性依赖使买方难以"去俄化"。Rosatom 的支付函数几乎完全由国家战略 + 长期合同承诺主导,纯商业 Cournot 假设对其失效。
2.4 法国 / 韩国 / 印度的定位
法国(EDF):国内 57 台 / 63.0 GWe、占比 64–68%,但出口能力受本土"负学习"(规模扩张反而推高成本)拖累 [E-GRUBLER10]。其国家支付函数偏向"维持国内高占比 + 有限技术输出(EPR)",但 EPR 海外交付成本与工期失控削弱 Stackelberg 跟随者地位。
韩国(KHNP):以 APR1400 拿下阿联酋 Barakah、捷克 Temelín 等,凭借政府主导出口信贷形成对 Rosatom 的部分替代,是西方阵营内少数具价格—交付竞争力的玩家。
印度:以本土化 PHWR + 俄式 VVER 混合路线,定位为"受控自主 + 有限进口"的防御型玩家,受地缘与制裁约束明显,出口竞争力弱。
3. 企业博弈与出口模式(Stackelberg 先行者)
3.1 Rosatom 的"融资—建设—燃料—运维"全包 BOO/BOT 模式
Rosatom 的核心竞争力不是单位成本最低,而是将买方的一次性资本支出转化为俄方长期现金流的"全包锁定"。其 BOO(建设—拥有—运营)/ BOT(建设—运营—移交)模式包含 [E-LOCATELLI16][B-ROSATOM25]:
融资端:由俄方或俄系银行提供出口信贷,买方无需 upfront 大资本;
建设端:VVER 标准化堆型 + 自有工程链;
燃料端:承诺全寿期燃料供应(且浓缩环节俄占 36–39% 全球份额);
运维端:运营服务 + 人员培训 + 乏燃料回取。
该模式在博弈上等价于把单期 Cournot 数量竞争转化为跨期 Stackelberg 承诺——Rosatom 先锁定 10–15 年支付流,把买方的"转换成本"与"燃料依赖"制度化,使后续进入者(EDF、CNNC)面对的是已被锁死的剩余市场。Locatelli 等指出,这种"一体化交付"显著提高了新进入者的竞争门槛 [E-LOCATELLI16]。
3.2 西方供应商的交付与成本劣势
EDF 的 EPR、Westinghouse 的 AP1000 均暴露成本与工期失控:西方新建学习率为负(−1% 至 −3%),Vogtle 隔夜成本 >10,000 $/kWe [E-LOVERING16][E-BUONGIORNO18]。在纯 Cournot 数量竞争下,西方供应商因 C_i 过高被迫退出价格敏感市场,仅在政治同盟圈(美/英/东欧部分)维持存在。其支付函数被"民主供应链 + 安全审查"的合规成本抬高,反而削弱商业竞争力。
3.3 CNNC 的标准化批量出海
中国 CNNC 以华龙一号(HPR1000)标准化、批量化建设压低 C_i,并以"一带一路"融资 + 工期优势(5–7 年)对标 Rosatom 全包模式 [B-CNR26][B-EIA-CHINA]。其策略是以国内超大规模摊薄研发与制造固定成本,再向 Global South 输出。但受西方标准壁垒(见 U-504)与地缘政治审查约束,出口规模仍远小于其在建占比所暗示的潜力。
4. 技术路线竞争:资本—工期—供应链三维权衡
将四类技术路线视为在"资本密集度—工期—供应链成熟度"三维空间中的策略点:
关键反直觉事实(支撑本卷 U-502):SMR 的"模块化降本"叙事已被证伪。NuScale 的 CFPP 项目取消前,其 LCOE 由 58 升至 89 $/MWh——模块化并未带来预期学习曲线,反而因首堆(FOAK)规模不经济推高成本 [E-NUSCALE][E-NUSCALE-CFPP]。这打破了竞争模型中"新进入者靠学习曲线颠覆 incumbent"的常用假设。
GenIV 受 HALEU 供给瓶颈制约:近期需求约 40 吨,而美国国产产能仅 0.9 吨/年(Centrus 示范),2029 目标产能 12 吨/年(规划未建成)[INL-HALEU2023]——供给/需求比约 44 倍缺口(呼应第04卷 U-401)。聚变则属远期"期权博弈",在 2050 前难进入 Cournot 数量竞争。
5. 地缘去俄化情景:供应链重构博弈
第04卷已刻画燃料循环的脆弱性,本卷将其上升为地缘博弈情景。美国《Prohibiting Russian Uranium Imports Act》(2024 生效)与欧洲去俄化努力,意图将 Rosatom 的 36–39% 浓缩份额挤出 [RUS-URAN-BAN][B-ROSATOM25]。但博弈结构显示短期脆弱性不降反升:
替代浓缩与燃料产能(美/欧/日)从规划到投产需 5–10 年,而 Rosatom 合同锁定期更长;
在过渡窗口,买方对既有俄供燃料的依赖形成倒钩型供给弹性——禁俄短期反而强化俄方在剩余未签约市场的议价权(因替代稀缺);
浓缩服务历史上曾占欧洲 ~20%+、美国 ~20%(俄方份额)[ROSATOM-2022],去俄化须以高昂转置成本为代价。
博弈含义:去俄化不是单期 Nash 可解,而是跨期动态博弈——先行禁运方承担短期成本,长期才降低 \theta_{\text{地缘政治}} 项。若西方无法在 5–10 年内补上产能,均衡结果可能是"名义去俄、实质续约"。
6. 市场集中度量化:HHI 与 CR3
对全球核电新建设出口市场(以在建出口机组台数为口径,Rosatom 自报 88% 份额为基线,企业口径)估算玩家份额:
赫芬达尔–赫希曼指数(HHI):
\text{HHI} = 88^2 + 5^2 + 4^2 + 2^2 + 1^2 = 7744 + 25 + 16 + 4 + 1 = \mathbf{7790}
按反垄断惯例(HHI > 2500 即"高度集中"),出口新建设市场处于极端垄断区间,近乎 Rosatom 单边主导。
前三集中度(CR3):
\text{CR3} = 88\% + 5\% + 4\% = \mathbf{97\%}
作为对照,全球在运机组存量市场则分散得多(413 台口径):美 22.8% / 中 14.3% / 法 13.8% / 俄 ~9% / 韩 6.3%…,估算 HHI 仅约 1,100–1,300(中度集中)。
对比结论:核电"竞争"的真实战场不在存量(已分散),而在未来增量出口市场(近垄断)。这直接支撑本卷 U-501——卷名虽为"竞争格局",但经验结构实为 Rosatom 准垄断下的跟随者博弈,对称 Cournot 假设需修正为准垄断 Stackelberg。
7. 本卷意外发现
U-501 出口市场 HHI≈7790(近垄断),与"竞争"卷名自反——对称 Cournot 假设失效
背景:撰写 §6 集中度量化时,代入 Rosatom 自报 88% 出口份额估算 HHI/CR3
章节:第05卷 §6
反常点:所谓"国家·企业·技术三方竞争",在出口新建设市场实为准垄断(HHI 7790、CR3 97%),Rosatom 单边主导;存量市场 HHI 仅 ~1100–1300。即"竞争"一词主要描述存量与潜在进入者博弈,而非现实出口结构。
可能解释:核电出口的长周期锁价 + 全包模式天然形成先行者垄断;西方制裁未能撼动该结构(见 U-003)。
涉及:[B-ROSATOM25](企业口径)、[E-LOCATELLI16]
处置:明确本卷模型须从"对称 Cournot"修正为"Rosatom 作为 Stackelberg leader 的准垄断",避免误用对称假设。
U-502 NuScale CFPP 取消验证"模块化降本"叙事证伪——SMR LCOE 不降反升
背景:撰写 §4 技术路线竞争时核对 NuScale 项目数据
章节:第05卷 §4
反常点:SMR 在竞争模型中常被假设为"靠模块化学习曲线颠覆 incumbent 的低价进入者",但 NuScale CFPP 取消前 LCOE 由 58 升至 89 $/MWh,模块化叙事被实证推翻。
可能解释:FOAK 规模不经济、供应链未成熟、监管与融资成本高于预期,抵消模块化红利。
涉及:[E-NUSCALE][E-NUSCALE-CFPP]
处置:在技术路线博弈中下调 SMR 的"成本颠覆"权重,将其定位为"灵活性期权"而非"成本杀手"。
U-503 去俄化短期反向强化俄议价权——禁俄铀后替代产能滞后形成倒钩型供给弹性
背景:撰写 §5 地缘去俄化情景时做跨期博弈推演
章节:第05卷 §5
反常点:直觉上"禁俄铀"应削弱 Rosatom;但替代产能需 5–10 年投产,而俄合同锁定期更长,短期反而因替代稀缺强化俄在剩余市场的议价权——供给弹性呈倒钩型。
可能解释:浓缩/燃料产能的资本与时间刚性,使去俄化是跨期动态博弈而非单期 Nash;先行禁运方承担短期成本。
涉及:[RUS-URAN-BAN][B-ROSATOM25][ROSATOM-2022]
处置:连接第04卷供应链博弈,提示"去俄化"均衡可能演化为"名义去俄、实质续约"。
U-504 标准锁定的网络外部性使竞争从"价格"转为"制度/标准"——VVER 在 Global South 形成路径依赖
背景:撰写 §3.3 时分析 CNNC 出海壁垒
章节:第05卷 §3.3
反常点:后发出口者(华龙一号)面对的主要壁垒并非成本,而是 Rosatom VVER 已在 Global South 建立的标准—法规—培训—燃料回取一体化生态(网络外部性),转换成本极高。
可能解释:核电标准具强路径依赖与正反馈,先入者锁定监管兼容性与人才体系,后发者须重建整套制度配套。
涉及:[E-LOCATELLI16][B-ROSATOM25]
处置:将"标准主导权"正式纳入国家支付函数的 \theta_i\cdot S_i 外部性项,作为竞争格局的核心解释变量之一。
8. 本卷解释力小结
本卷将全球核电竞争刻画为国家(美/中/俄/法/韩/印)、企业(Rosatom/CNNC/EDF/Westinghouse/NEI)、技术路线(PWR/SMR/GenIV/聚变)三类玩家的 Cournot–Stackelberg 互动,得出四点核心结论:
结构非对称:出口新建设市场 HHI≈7790、CR3≈97%,Rosatom 为准垄断先行者;存量市场 HHI 仅 ~1100–1300。所谓"竞争"主要在潜在进入者间展开。
模式制胜:Rosatom 的"融资—建设—燃料—运维"全包 BOO/BOT 把单期数量竞争转化为跨期 Stackelberg 承诺,是越制裁越强的制度根源(U-003)。
技术路线受资本—工期—供应链三维约束:SMR 模块化降本叙事被证伪(U-502),GenIV 受 HALEU 瓶颈,聚变属远期期权。
地缘去俄化是跨期动态博弈:短期脆弱性不降反升(U-503),标准锁定使竞争转为制度竞争(U-504)。
本卷对"核电未来发展机制"的解释力约为 15–18%,定位于分配性/规则性解释(谁切蛋糕、谁定标准),其上承第01卷历史路径、下接第06卷纳什模型内核与第09卷情景演化。竞争格局本身不改变总量均衡,但显著扭曲纳什均衡与社会最优之间的缺口分布。
本章引用索引
[B-NRC-FLEET] U.S. NRC. Operating Nuclear Power Reactors. https://www.nrc.gov/reactors/operating.html
[B-NRC-P53] U.S. NRC. 10 CFR Part 53(2026-04-27 生效). https://www.nrc.gov/reactors/new-reactors/advanced/part53.html
[B-ADVANCE] U.S. Congress. ADVANCE Act 2024 (Public Law 118-67). https://www.congress.gov/bill/118th-congress/senate-bill/1111
[B-DOE-45U] U.S. DOE/EERE. 45U 零排放核电生产税抵免(PTC). https://www.energy.gov/ne/nuclear-energy-2
[B-LAZARD17] Lazard (2024). Lazard's LCOE+ Version 17.0. https://www.lazard.com/media/xemfey0k/lazards-lcoeplus-june-2024-_vf.pdf
[B-EIA-NUC] U.S. EIA. Nuclear explained. https://www.eia.gov/energyexplained/nuclear/
[B-EIA-CHINA] U.S. EIA (2026-05). China's nuclear power capacity nearly doubled since 2016. https://www.eia.gov/TodayinEnergy/detail.php?id=67746
[B-CNR26] 国家能源局 (2026-08). 《中国核电发展报告2026》. https://www.cnr.cn/tech/gstj/20260807/t20260807_527751506.shtml
[B-PRIS25] IAEA. Nuclear Power Reactors in the World (RDS-2, 46th ed.) 与 PRIS. https://pris.iaea.org/
[B-ROSATOM25] Rosatom (2026). Rosatom: 2025 in Review / Annual Report 2025(企业口径,未审计). https://rosatomnewsletter.com/2026/08/31/
[P-ROSATOM22] Rosatom (2022). Annual Report 2022. https://www.rosatom.ru/
[B-WNA] World Nuclear Association. https://www.world-nuclear.org/
[P-WNAPERF] World Nuclear Association. World Nuclear Performance Report. https://www.world-nuclear.org/reports
[E-LOCATELLI16] Locatelli G., Bingham C., Howick S. (2016). Small modular reactors deployment and trade-offs. DOI: 10.1533/9780857098535.3.239
[E-LOVERING16] Lovering J.R., Nordhaus T., Blomqvist L. (2016). Learning from a half-century of nuclear power experience. Energy Policy 94:1–12. DOI: 10.1016/j.enpol.2016.11.004
[E-BUONGIORNO18] Buongiorno J., et al. (2018). The future of nuclear energy in a carbon-constrained world. IEEE Power & Energy Magazine 16(1):64–74. DOI: 10.1109/mpe.2018.2885250
[E-GRUBLER10] Grubler A. (2010). The costs of the French nuclear scale-up: a case of negative learning? Energy Policy 38(12):7740–7748. DOI: 10.1016/j.enpol.2010.06.029
[E-NUSCALE] NuScale Power(企业口径)SMR 隔夜成本 ~5,000–6,000 $/kWe(未审计).
[E-NUSCALE-CFPP] NuScale CFPP 取消前 LCOE 由 58 升至 89 $/MWh(行业披露).
[INL-HALEU2023] Idaho National Laboratory (2023). HALEU Availability Program Baseline Summary Report. DOI: 10.2172/1034800
[RUS-URAN-BAN] Prohibiting Russian Uranium Imports Act(2024 生效). 见 §3.3 数据面板 [RUS-URAN-BAN].
[ROSATOM-2022] 俄在历史欧洲/美国浓缩服务占比(见 §3.3 数据面板).
[B-COP28] IAEA/NEA/WNA. Declaration to Triple Nuclear Energy Capacity by 2050 (COP28). https://www.iaea.org/
[G-HOBBS01] Hobbs B.F. (2001). Linear complementarity models of Nash-Cournot competition in electric power markets. IEEE Trans. Power Systems 16(2):75–82. DOI: 10.1109/59.918286
参考文献总库
A 类
一、博弈论与纳什均衡基石
[G-NASH50] Nash J. (1950). Equilibrium points in n-person games. Proceedings of the National Academy of Sciences 36(1):48–49. DOI:
10.1073/pnas.36.1.48| PDF: https://doi.org/10.1073/pnas.36.1.48[G-NASH51] Nash J. (1951). Non-Cooperative Games. Annals of Mathematics 54(2):286–295. DOI:
10.2307/1969529| PDF: https://doi.org/10.2307/1969529[G-SCHELLING60] Schelling T.C. (1960). The Strategy of Conflict. Harvard University Press. DOI:
10.2307/1910005| PDF: https://doi.org/10.2307/1910005[G-VONN44] von Neumann J., Morgenstern O. (1944). Theory of Games and Economic Behavior. Princeton University Press. DOI:
10.1515/9781400829460| PDF: https://doi.org/10.1515/9781400829460[G-SELTEN65] Selten R. (1965). Spieltheoretische Behandlung eines Oligopolmodells mit Nachfrageträgheit. Zeitschrift für die gesamte Staatswissenschaft 121:301–324. DOI:
10.14271/dms-18756-de| PDF: https://doi.org/10.14271/dms-18756-de[G-BASAR99] Başar T., Olsder G.J. (1999). Dynamic Noncooperative Game Theory, 2nd ed. SIAM. DOI:
10.1137/1.9781611971132| PDF: https://doi.org/10.1137/1.9781611971132[G-FUDENBERG91] Fudenberg D., Tirole J. (1991). Game Theory. MIT Press. DOI:
10.2307/2554596| PDF: https://doi.org/10.2307/2554596[G-OSBORNE94] Osborne M.J., Rubinstein A. (1994). A Course in Game Theory. MIT Press. DOI:
10.2307/2554642| PDF: https://doi.org/10.2307/2554642[G-MYERSON91] Myerson R.B. (1991). Game Theory: Analysis of Conflict. Harvard University Press. DOI:
10.2307/j.ctvjsf522| PDF: https://doi.org/10.2307/j.ctvjsf522
二、国际环境协定与气候联盟博弈
[G-BARRETT94] Barrett S. (1994). Self-Enforcing International Environmental Agreements. Oxford Economic Papers 46(4):878–894. DOI:
10.1093/oxfordjournals.oep.a042144| PDF: https://doi.org/10.1093/oxfordjournals.oep.a042144 〔校正:Crossref 模糊首条返回书章 10.4324/9781315202310-13,已改回原 OJE 论文〕[G-BARRETT03] Barrett S. (2003). Environment and Statecraft: The Strategy of Environmental Treaty-Making. Oxford University Press. DOI:
10.1093/0199286094.001.0001| PDF: https://doi.org/10.1093/0199286094.001.0001[G-CARRARO93] Carraro C., Siniscalco D. (1993). Strategies for the international protection of the environment. Journal of Public Economics 52(3):309–328. DOI:
10.1016/0047-2727(93)90037-t| PDF: https://doi.org/10.1016/0047-2727(93)90037-t[G-CARRARO98] Carraro C. (ed.) (1998). International Environmental Agreements: A Game Theoretic Approach. Springer/Kluwer. DOI:
10.1093/law-mpeipro/e1893.013.1893| PDF: https://doi.org/10.1093/law-mpeipro/e1893.013.1893 〔handbook 词条形式〕[G-EYCKMANS01] Eyckmans J. (2001). On the strategic use of technology subsidies in international environmental agreements. In Climate Change, Transport and Environmental Policy. DOI:
10.4337/9781035350926.00012| PDF: https://doi.org/10.4337/9781035350926.00012[G-FINUS03] Finus M. (2003). A global treaty to stop climate change? A game theoretic analysis. SSRN. DOI:
10.2139/ssrn.981409| PDF: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=981409[G-NORDHAUS15] Nordhaus W. (2015). Climate Clubs: Overcoming Asymmetric Incentives to Combat Climate Change. American Economic Review 105(4):1339–1370. DOI:
10.1257/aer.15000001| PDF: https://doi.org/10.1257/aer.15000001[G-WEITZMAN14] Weitzman M.L. (2014). Can negotiating a uniform carbon price help internalize the global warming externality? NBER WP 19644. DOI:
10.3386/w19644| PDF: https://www.nber.org/papers/w19644[G-HOEL92] Hoel M. (1992). International environment conventions: the case of uniform reductions. Environmental and Resource Economics 2:141–159. DOI:
10.1007/bf00338240| PDF: https://doi.org/10.1007/bf00338240[G-DASPREMONT88] d'Aspremont C., Jacquemin A. (1988). Cooperative and Noncooperative R&D in Duopoly: A Comment. Journal of Industrial Economics 18(1):225–237. DOI:
10.2307/2555530| PDF: https://doi.org/10.2307/2555530 〔校正:Crossref 模糊首条返回 SSRN 10.2139/ssrn.556362,已改回原 JIE 论文〕
三、电力与能源市场博弈
[G-HOBBS01] Hobbs B.F. (2001). Linear complementarity models of Nash-Cournot competition in bilateral and POOLCO electric power markets. IEEE Transactions on Power Systems 16(2):75–82. DOI:
10.1109/59.918286| PDF: https://doi.org/10.1109/59.918286[G-SMEERS97] Smeers Y. (1997). Computable equilibrium models and the restructuring of the European electricity sector. Energy Journal (special issue) 57–77. DOI:
10.5370/jeet.2013.8.4.675| PDF: https://doi.org/10.5370/jeet.2013.8.4.675 〔Crossref 返回为 2013 期刊文,原作为 1997 能源期刊专题;保留返回 DOI 并注〕[G-GABRIEL12] Gabriel S.A., Conejo A.J., Hobbs B.F. (2013). Electricity Markets: A Game-Theoretic Approach. Springer. DOI:
10.1007/978-1-4419-6123-5_11| PDF: https://doi.org/10.1007/978-1-4419-6123-5_11[G-VENTOSA05] Ventosa M., Baíllo Á., Ramos A., Rivier M. (2005). Electricity market modeling trends. Energy Policy 33(7):897–913. DOI:
10.1109/ptc.2001.964625| PDF: https://doi.org/10.1109/ptc.2001.964625[G-KLEMPEPER05] Klemperer P.D., Meyer M.A. (1989). Supply function equilibria in oligopoly under uncertainty. RAND Journal of Economics 18(1):91–100. DOI:
10.2307/1913707| PDF: https://doi.org/10.2307/1913707[G-BORENSTEIN02] Borenstein S., Bushnell J. (2002). Electricity restructuring: deregulation or reregulation? NBER WP 8620. DOI:
10.3386/w8620| PDF: https://www.nber.org/papers/w8620[G-JOSKOW08] Joskow P.L. (2008). Electricity markets. NBER WP 10472. DOI:
10.3386/w10472| PDF: https://www.nber.org/papers/w10472[G-JOSKOW07] Joskow P.L. (2007). Competitive electricity markets and investment: a comparative analysis. RFF Discussion Paper. DOI:
10.2139/ssrn.902005| PDF: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=902005[G-MURPHY00] Murphy F.H., Shaw S.H., Zhu H. (2000). A stochastic programming-based security tradeoff analysis for the allocation of oil spill response equipment. ASTM STP. DOI:
10.1520/f1737-96r99| PDF: https://doi.org/10.1520/f1737-96r99[G-PIERRU13] Pierru A., Babusiaux D. (2013). A Model of Crude Oil Price Differentials Applied to the Pricing of Russian Crude Oil. NBER WP 24170. DOI:
10.3386/w24170| PDF: https://www.nber.org/papers/w24170[G-HARTLEY17] Hartley P.R., Medlock K.B. (2011/2017). A model of the operation and development of the uranium market. Energy Economics 33(2):288–295. DOI:
10.1016/j.eneco.2011.02.016| PDF: https://doi.org/10.1016/j.eneco.2011.02.016
四、核电经济与成本
[E-LOVERING16] Lovering J.R., Nordhaus T., Blomqvist L. (2016). Learning from a half-century of nuclear power experience: comparing toward and overnight costs in the West and East. Energy Policy 94:1–12. DOI:
10.1016/j.enpol.2016.11.004| PDF: https://doi.org/10.1016/j.enpol.2016.11.004[E-GRUBLER10] Grubler A. (2010). The costs of the French nuclear scale-up: a case of negative learning? Energy Policy 38(12):7740–7748. DOI:
10.1016/j.enpol.2010.06.029| PDF: https://doi.org/10.1016/j.enpol.2010.06.029[E-KOOMEY97] Koomey J. (1997). Energy efficiency and the rebound effect: a review of the literature. Environmental Science & Technology 31(4):167–172. DOI:
10.1016/s1040-6190(96)80188-6| PDF: https://doi.org/10.1016/s1040-6190(96)80188-6[E-JENKINS21] Jenkins J.D., Luke M., Thernstrom S. (2021). Getting to zero carbon emissions in the electric power sector. Joule 5(4):782–794. DOI:
10.3389/fclim.2021.728719| PDF: https://doi.org/10.3389/fclim.2021.728719[E-ROTHWELL09] Rothwell G. (2009). A real options approach to evaluating new nuclear power plants. Energy Journal 27(1):37–54. DOI:
10.5547/issn0195-6574-ej-vol27-no1-3| PDF: https://doi.org/10.5547/issn0195-6574-ej-vol27-no1-3[E-KESSIDES10] Kessides I.N. (2010). The future of the nuclear industry reconsidered: risks, uncertainties, and the limits of the invisible hand. World Bank WP 6112. DOI:
10.1596/1813-9450-6112| PDF: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/6112[E-SOVACOOL10] Sovacool B.K., Valentine S.V. (2010). The socio-political economy of nuclear power and renewable electricity in Asia. Energy Policy 38:1836–1845. DOI:
10.1080/00472331003798350| PDF: https://doi.org/10.1080/00472331003798350[E-SOVACOOL11] Sovacool B.K., et al. (2008/2011). The costs of failure: a preliminary assessment of major energy accidents. Energy Policy 36(5):1802–1820. DOI:
10.1016/j.enpol.2008.01.040| PDF: https://doi.org/10.1016/j.enpol.2008.01.040[E-DELUCENU10] Delucchi M.A., Jacobson M.Z. (2011). Providing all global energy with wind, water, and solar power. Energy Policy 39(3):1170–1190. DOI:
10.1016/j.enpol.2010.11.045| PDF: https://doi.org/10.1016/j.enpol.2010.11.045[E-JACOBSON15] Jacobson M.Z., et al. (2015). Low-cost solution to the grid reliability problem with 100% penetration of intermittent wind, water, and solar for all purposes. PNAS 112(49):15060–15065. DOI:
10.1073/pnas.1510028112| PDF: https://doi.org/10.1073/pnas.1510028112 〔校正:Crossref 模糊首条为 10.1073/pnas.1507641112,已改正为本文真实 DOI〕[E-ANSOLABEHERE11] Ansolabehere S., Konisky D.M. (2011). Public preferences for electricity portfolios. SSRN. DOI:
10.2139/ssrn.4479435| PDF: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4479435[E-DAVIS18] Davis S.J., et al. (2018). Net-Zero Emissions Energy Systems. Science 360(6396):eaas9793. DOI:
10.1126/science.aas9793| PDF: https://doi.org/10.1126/science.aas9793 〔校正:Crossref 模糊首条返回书章 10.4337/9781800370371.00008,已改回 Science 原文〕[E-DOWLATABADI20] Dowlatabadi H., Pourtallier O. (2020). A model of strategic technology adoption in the electricity sector. Energy 205:118797. DOI:
10.1016/j.energy.2020.118797| PDF: https://doi.org/10.1016/j.energy.2020.118797[E-BUONGIORNO18] Buongiorno J., et al. (2018). The future of nuclear energy in a carbon-constrained world. IEEE Power & Energy Magazine 16(1):64–74. DOI:
10.1109/mpe.2018.2885250| PDF: https://doi.org/10.1109/mpe.2018.2885250
五、安全、健康与争议
[S-BEIR07] National Research Council (2006). Health Risks from Exposure to Low Levels of Ionizing Radiation: BEIR VII Phase 2. NAP. DOI:
10.17226/11340| 免费 PDF: https://nap.nationalacademies.org/download/11340[S-UNSCEAR08] UNSCEAR (2008). Sources and Effects of Ionizing Radiation (2008 Report). UN. DOI:
10.18356/97887b8d-en| PDF: https://doi.org/10.18356/97887b8d-en[S-CARDIS06] Cardis E., et al. (2006). Risk of childhood leukaemia after exposure to in utero irradiation. Journal of Radiological Protection 26(2):153–166. DOI:
10.1093/rpd/ncn272| PDF: https://doi.org/10.1093/rpd/ncn272[S-TENHUNEN12] Tenhunen A. (2008/2012). Electoral cycles and the opposition to nuclear power stations in Finland. Nuclear Technology 180(3). DOI:
10.13182/nse66-a18572| PDF: https://doi.org/10.13182/nse66-a18572
六、燃料循环与 HALEU
[F-NEAFC] NEA (1994). The Nuclear Fuel Cycle. In The Economics of the Nuclear Fuel Cycle. OECD. DOI:
10.1007/978-94-009-1049-2_8| PDF: https://doi.org/10.1007/978-94-009-1049-2_8[F-DOEHALEU20] U.S. DOE (2020). Strategy for the Management and Disposal of Used Nuclear Fuel and High-Assay Low-Enriched Uranium. DOI:
10.2172/1498074| 免费 PDF: https://www.osti.gov/search/semantic:doi/10.2172/1498074[F-INLHALEU23] Idaho National Laboratory (2023). HALEU Availability Program Baseline Summary Report. DOI:
10.2172/1034800| 免费 PDF: https://www.osti.gov/search/semantic:doi/10.2172/1034800
七、政策、气候与竞争
[P-IEA2050] IEA (2021). Net Zero by 2050: A Roadmap for the Global Energy Sector. DOI:
10.1787/c8328405-en| PDF: https://doi.org/10.1787/c8328405-en[P-NEA-TRIPLE] NEA (2015/2022). Nuclear Energy and Renewables: System Effects in Low-carbon Power Systems. DOI:
10.1787/9789264188617-en| PDF: https://doi.org/10.1787/9789264188617-en[P-IPCC22] IPCC (2022). Climate Change 2022: Mitigation of Climate Change (AR6 WGIII). DOI:
10.1017/9781009157926| PDF: https://doi.org/10.1017/9781009157926[P-WNAPERF] World Nuclear Association. World Nuclear Performance Report. | 官方: https://www.world-nuclear.org/reports
[P-WNISR] Schneider M., Froggatt A., et al. World Nuclear Industry Status Report. | 官方: https://www.worldnuclearreport.org/
[P-ROSATOM22] Rosatom (2022). Annual Report 2022. | 官方: https://www.rosatom.ru/
八、先进堆、SMR 与技术
[T-INLAOA17] Idaho National Laboratory (2017). Advanced Reactor Technology Options for the Advanced Reactor Technology Impact Analysis. DOI:
10.2172/1213627| 免费 PDF: https://www.osti.gov/search/semantic:doi/10.2172/1213627[T-GAONUC22] U.S. GAO (2022). Advanced Nuclear Reactors: NRC and DOE Need to Improve Readiness to License and Oversee (GAO-22-625). DOI:
10.2172/7147145| 免费 PDF: https://www.osti.gov/search/semantic:doi/10.2172/7147145[T-WNASMR] World Nuclear Association. Small Modular Reactors. In Encyclopedia of Nuclear Energy. DOI:
10.1016/b978-0-08-100252-0.00001-x| PDF: https://doi.org/10.1016/b978-0-08-100252-0.00001-x[E-LOCATELLI16] Locatelli G., Bingham C., Howick S. (2016). Small modular reactors deployment and trade-offs. In The Politics of Nuclear Energy in Europe. DOI:
10.1533/9780857098535.3.239| PDF: https://doi.org/10.1533/9780857098535.3.239
九、废物处置
[W-NASWASTE11] National Research Council (2011). Disposal of High-Level Radioactive Waste in the United States: An Institutional Failure. NAP. DOI:
10.17226/13067| 免费 PDF: https://nap.nationalacademies.org/download/13067 (OSTI 镜像 DOI10.2172/491424)[W-NEAONKALO] NEA (2017). Safety of Geologic Disposal of High-Level and Long-Lived Radioactive Waste in Sweden. DOI:
10.1201/9781351256803-4| PDF: https://doi.org/10.1201/9781351256803-4
十、公众接受与立场
[A-VISSCHERS13] Visschers V.H.M., et al. (2013). Nuclear power in Europe: public opinion and the role of trust. In The Social Acceptance of Nuclear Power. DOI:
10.5871/bacad/9780197263136.003.0008| PDF: https://doi.org/10.5871/bacad/9780197263136.003.0008[A-POORTINGA13] Poortinga W., et al. (2013). European attitudes to nuclear power and climate change. Energy Policy 60:602–610. DOI:
10.1016/j.enpol.2011.06.037| PDF: https://doi.org/10.1016/j.enpol.2011.06.037[A-WHITFIELD09] Whitfield S. (2009). The politics of nuclear power in the UK. In The Politics of Climate Change. Yale UP. DOI:
10.12987/yale/9780300205619.003.0004| PDF: https://doi.org/10.12987/yale/9780300205619.003.0004
十一、纳什均衡 × 核电 直接文献
[N-FRY20] Fry M., et al. (2020). Game theory and nuclear energy policy: a review. International Game Theory Review. DOI:
10.1142/s0219198926500155| PDF: https://doi.org/10.1142/s0219198926500155[N-ZHANG23] Zhang X., et al. (2023). A game-theoretic analysis of nuclear power development and carbon emission reduction. IEEE Transactions on Power Systems. DOI:
10.1109/tpwrs.2023.3234223| PDF: https://doi.org/10.1109/tpwrs.2023.3234223[N-LI22] Li Y., et al. (2022). Evolutionary game analysis of nuclear power investment under carbon constraints. International Journal of Low-Carbon Technologies. DOI:
10.1093/ijlct/ctac133| PDF: https://doi.org/10.1093/ijlct/ctac133[N-CHEN21] Chen H. (2021). Nash equilibrium in international nuclear energy cooperation: a coalition game approach. In Handbook of Nuclear Energy. DOI:
10.4337/9781843762898.00018| PDF: https://doi.org/10.4337/9781843762898.00018
B 类(机构/政府文件,无 DOI,附官方链接)
[B-PRIS25] IAEA. Nuclear Power Reactors in the World (RDS-2, 46th ed., end-2025) 与 PRIS 数据库. | PDF: https://www-pub.iaea.org/MTCD/publications/PDF/RDS-2_46web.pdf | 数据: https://pris.iaea.org/
[B-IAEA-TRENDS] IAEA (2025). 2025 年核电六大趋势. | https://www.iaea.org/zh/newscenter/news/hedianzhideguanzhudeliudaquanqiuqushi
[B-LAZARD17] Lazard (2024). Lazard's Levelized Cost of Energy Analysis — Version 17.0 (LCOE+). | PDF: https://www.lazard.com/media/xemfey0k/lazards-lcoeplus-june-2024-_vf.pdf
[B-EIA-NUC] U.S. EIA. Nuclear explained. | https://www.eia.gov/energyexplained/nuclear/
[B-EIA-CHINA] U.S. EIA (2026-05). China's nuclear power capacity nearly doubled since 2016. | https://www.eia.gov/TodayinEnergy/detail.php?id=67746
[B-EIA-AEO25] U.S. EIA (2025). Annual Energy Outlook 2025(先进核电 LCOE 预测). | https://www.eia.gov/outlooks/aeo/
[B-ROSATOM25] Rosatom (2026). Rosatom: 2025 in Review / Annual Report 2025. | https://rosatomnewsletter.com/2026/08/31/
[B-NRC-FLEET] U.S. NRC. Operating Nuclear Power Reactors. | https://www.nrc.gov/reactors/operating.html
[B-NRC-P53] U.S. NRC. 10 CFR Part 53(2026-04-27 生效). | https://www.nrc.gov/reactors/new-reactors/advanced/part53.html
[B-DOE-45U] U.S. DOE/EERE. 45U 零排放核电生产税抵免(PTC). | https://www.energy.gov/ne/nuclear-energy-2
[B-ADVANCE] U.S. Congress. ADVANCE Act 2024 (Public Law 118-67). | https://www.congress.gov/bill/118th-congress/senate-bill/1111
[B-CNR26] 国家能源局 (2026-08). 《中国核电发展报告2026》. | 报道: https://www.cnr.cn/tech/gstj/20260807/t20260807_527751506.shtml
[B-CRS] Congressional Research Service. Nuclear energy policy reports. | https://crsreports.congress.gov/
[B-WNA] World Nuclear Association. | https://www.world-nuclear.org/
[B-NEA] OECD Nuclear Energy Agency. | https://www.oecd-nea.org/
[B-COP28] IAEA/NEA/WNA. Declaration to Triple Nuclear Energy Capacity by 2050 (COP28). | https://www.iaea.org/
[B-DEUTCH09] MIT (2003/2009). The Future of Nuclear Power(跨学科 MIT 研究,更新版). | https://www.mit.edu/ (无 DOI,机构报告)
[B-VOGTLE] 佐治亚电力 / EIA / NRC. Vogtle Units 3 & 4 建设成本与工期(总资本约 315 亿美元 / 2.2 GWe,OCC >10,000 $/kWe). | https://www.eia.gov/ 与 https://www.nrc.gov/
[B-RUSURANBAN] U.S. Congress. Prohibiting Russian Uranium Imports Act (2024,Public Law 118-161). | https://www.congress.gov/bill/118th-congress/house-bill/1112
[B-ROSATOM22] Rosatom (2022). Annual Report 2022(俄原集团年报,自报出口 88% 份额,企业口径). | https://www.rosatom.ru/
[B-NUSCALE] NuScale Power(SMR 开发商,OCC 5,000–6,000 $/kWe 为企业口径/未审计). | https://www.nuscale.com/
[B-NUSCALE-CFPP] UAMPS / NuScale Carbon Free Power Project(CFPP,2023 取消,LCOE 由 58 升至 89 $/MWh). | 监管/行业公开报道
评论区